
OC firmy to ubezpieczenie odpowiedzialności cywilnej przedsiębiorcy za szkody wyrządzone osobom trzecim w związku z prowadzeniem działalności, posiadaniem mienia, a czasem także produktem lub usługą. Taka polisa chroni firmowy budżet, gdy trzeba zapłacić odszkodowanie za szkodę osobową, rzeczową albo wybrane straty finansowe. W tym artykule wyjaśniamy, dla kogo OC firmy jest potrzebne, co obejmuje, ile kosztuje OC firmy oraz jak dobrać zakres ochrony do realnego ryzyka w biznesie.
Czym jest OC firmy?
Ubezpieczenie odpowiedzialności cywilnej firmy to dobrowolna polisa, która obejmuje odpowiedzialność przedsiębiorcy za szkody wyrządzone osobom trzecim podczas prowadzenia działalności gospodarczej lub w związku z posiadanym mieniem. W praktyce chodzi o sytuacje, gdy klient, kontrahent albo inna osoba poniesie stratę i zażąda odszkodowania od firmy.
Zakres podstawowy często obejmuje szkody osobowe i rzeczowe powstałe nieumyślnie, także wskutek rażącego niedbalstwa, a w wielu ofertach również OC deliktowe oraz OC kontraktowe. W zależności od wariantu polisa OC działalności może dotyczyć tylko działalności biurowej i posiadania mienia albo zostać rozszerzona o OC za produkt, szkody wyrządzone przez podwykonawców, szkody w mieniu powierzonym czy OC pracodawcy. Jeśli chcesz poznać podstawowe pojęcia, pomocny będzie też słowniczek ubezpieczeniowy.
💡 Wskazówka
OC firmy nie zastępuje ubezpieczeń obowiązkowych dla wybranych zawodów. Często je uzupełnia i rozszerza ochronę o ryzyka, których obowiązkowa polisa nie obejmuje.
Dla kogo jest potrzebne?
Fraza „OC firmy dla kogo” najczęściej dotyczy przedsiębiorców, którzy mają kontakt z klientem, cudzym mieniem, miejscem wykonywania usługi albo sprzedawanym produktem. Dotyczy to między innymi firm budowlanych, instalatorów, fryzjerów, kosmetyczek, gastronomii, sklepów, producentów, serwisów, biur oraz działalności świadczących usługi u klienta. Nawet pozornie bezpieczna działalność biurowa może spowodować szkodę, na przykład zalanie lokalu, uszkodzenie sprzętu klienta czy błąd organizacyjny.
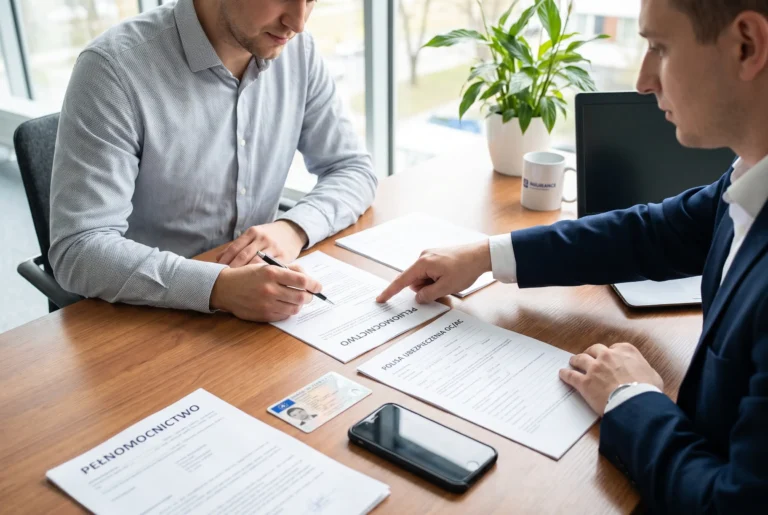
Polisa jest szczególnie ważna dla firm współpracujących z podwykonawcami, wynajmujących lokale lub wykonujących usługi na powierzonym mieniu. W takich branżach warto sprawdzić klauzule dotyczące podwykonawców, mienia w pieczy, szkód po wykonaniu usługi i czystych strat finansowych. Ubezpieczenie przedsiębiorcy bywa też wymagane przez kontrahenta w umowie lub przetargu. Jeżeli prowadzisz firmę i chcesz porównać możliwości zakupu ochrony, zajrzyj do sekcji kalkulator dla firmy oraz strony ubezpieczenie firmy.
Warto odróżnić OC dobrowolne od OC obowiązkowego. Niektóre branże, takie jak biura rachunkowe czy pośrednicy nieruchomości, podlegają szczególnym wymogom. Wtedy dobrowolne OC firmy może rozszerzyć podstawowy zakres ochrony o dodatkowe ryzyka, których wymaga codzienna działalność.
Co wpływa na cenę?
Na pytanie „ile kosztuje OC firmy” nie ma jednej stałej odpowiedzi, bo składka zależy od profilu działalności i poziomu ryzyka. Najważniejsze znaczenie ma branża, zakres wykonywanych prac, wysokość sumy gwarancyjnej, roczny obrót, liczba pracowników, historia szkód oraz to, czy firma korzysta z podwykonawców. Znaczenie mają też rozszerzenia, takie jak OC za produkt, OC pracodawcy, szkody w mieniu przyjętym do naprawy czy odpowiedzialność za czyste straty finansowe.
Zwykle najmniej płacą działalności biurowe i usługy o niskim ryzyku. Więcej kosztują branże techniczne, budowlane, produkcyjne oraz te, które ingerują w cudze mienie albo odpowiadają za bezpieczeństwo klientów. Cenę mogą podwyższać wyższe limity odpowiedzialności, szerszy zakres terytorialny oraz zniesienie niektórych udziałów własnych. Z kolei ograniczony wariant, obejmujący głównie działalność biurową i posiadanie mienia, jest z reguły tańszy.
W praktyce mała firma usługowa może zapłacić od kilkuset złotych rocznie za prostą ochronę, ale bardziej rozbudowana polisa dla działalności technicznej lub produkcyjnej może kosztować znacznie więcej. Dlatego zamiast pytać tylko o cenę, warto ocenić relację składki do realnego ryzyka.
💡 Wskazówka
Najtańsza polisa OC działalności nie zawsze będzie najlepsza. Jeśli zakres nie obejmuje typowych szkód w Twojej branży, niska składka może oznaczać tylko pozorną oszczędność.
Jak wybrać zakres polisy?
Najpierw określ, jakie szkody firma może realnie wyrządzić. Inne ryzyka ma grafik pracujący zdalnie, inne salon kosmetyczny, a jeszcze inne wykonawca instalacji lub producent. Podstawą jest analiza tego, czy kontaktujesz się z klientem w lokalu, pracujesz na powierzonym mieniu, sprzedajesz produkt, korzystasz z podwykonawców lub zatrudniasz pracowników. To pozwala dobrać zakres, który odpowiada działalności wskazanej w polisie.
Dobrze dobrane ubezpieczenie odpowiedzialności cywilnej firmy powinno uwzględniać nie tylko szkody rzeczowe i osobowe, ale także ryzyka specyficzne dla branży. Często przydają się rozszerzenia o OC za produkt, OC podwykonawców, OC pracodawcy, szkody w rzeczach znajdujących się w pieczy oraz szkody w mieniu przyjętym w celu wykonania usługi. Dla niektórych zawodów ważne są także czyste straty finansowe.
Przed zakupem przeczytaj OWU, zwłaszcza wyłączenia odpowiedzialności. Częstym problemem są szkody wynikające z działalności niewskazanej w polisie albo ryzyka objęte osobnym ubezpieczeniem obowiązkowym. Przy porównywaniu ofert pomocny może być również dział jak kupować OC, choć dotyczy innego typu polis, dobrze pokazuje sposób świadomego wyboru ochrony.
Najczęściej zadawane pytania
Czy OC firmy jest obowiązkowe?
Nie, w większości przypadków OC firmy jest ubezpieczeniem dobrowolnym. Obowiązkowe bywa tylko dla wybranych zawodów i działalności regulowanych. Dobrowolna polisa OC działalności może jednak znacząco rozszerzyć ochronę ponad minimum wymagane przepisami.
OC firmy dla kogo będzie najbardziej potrzebne?
Najbardziej potrzebne jest dla firm, które mogą wyrządzić szkodę klientowi, kontrahentowi lub osobie trzeciej. Dotyczy to szczególnie branż usługowych, budowlanych, produkcyjnych, handlowych oraz działalności pracujących na cudzym mieniu. Przydatne jest także dla jednoosobowych firm biurowych.
Ile kosztuje OC firmy dla małej działalności?
Mała działalność o niskim ryzyku może kupić polisę już za kilkaset złotych rocznie. Ostateczna cena zależy jednak od branży, sumy gwarancyjnej, obrotu, historii szkód i wybranych rozszerzeń. Dlatego dwie firmy o podobnej wielkości mogą dostać zupełnie różne wyceny.
Co obejmuje ubezpieczenie odpowiedzialności cywilnej firmy?
Najczęściej obejmuje szkody osobowe i rzeczowe wyrządzone osobom trzecim w związku z prowadzeniem działalności lub posiadaniem mienia. W zależności od oferty może też zawierać OC kontraktowe, OC za produkt, szkody po wykonaniu usługi, OC podwykonawców lub OC pracodawcy. Zakres zawsze trzeba sprawdzić w OWU.
Czy polisa OC działalności obejmuje szkody wyrządzone przez pracowników?
W wielu ofertach tak, ale tylko w określonym zakresie i na warunkach opisanych w umowie. Czasem potrzebne jest dodatkowe rozszerzenie, zwłaszcza gdy chodzi o szkody pracownicze lub wypadki przy pracy. Warto też sprawdzić limity i wyłączenia dla konkretnych sytuacji.
Czy OC firmy obejmuje podwykonawców?
Nie zawsze w podstawie. W wielu polisach ochrona za szkody wyrządzone przez podwykonawców wymaga włączenia osobnej klauzuli. To ważny element dla firm budowlanych, instalacyjnych i usługowych korzystających z zewnętrznych wykonawców.
Jakie dokumenty są potrzebne do zakupu OC firmy?
Zwykle potrzebne są podstawowe dane firmy, opis działalności, kody PKD, informacje o obrocie, liczbie pracowników i historii szkód. Ubezpieczyciel może też zapytać o podwykonawców, teren działania oraz rodzaj wykonywanych usług. Im dokładniejsze dane, tym trafniejsza oferta.
Gdzie sprawdzić więcej informacji o polisach dla przedsiębiorcy?
Warto porównać zakres ochrony i wyłączenia na stronie ubezpieczenie przedsiębiorcy oraz korzystać z wiarygodnych źródeł branżowych. Pomocne są również materiały edukacyjne publikowane przez KNF i ogólne warunki ubezpieczenia konkretnych towarzystw.
Podsumowanie
OC firmy to praktyczne zabezpieczenie dla przedsiębiorców, którzy chcą chronić budżet przed roszczeniami osób trzecich. Największe znaczenie ma dla działalności usługowych, technicznych, handlowych i produkcyjnych, ale także dla małych firm biurowych. To, ile kosztuje OC firmy, zależy przede wszystkim od branży, zakresu ochrony i sumy gwarancyjnej. Jeśli chcesz dobrać polisę OC działalności do realnych ryzyk, porównaj warianty i sprawdź, czy zakres odpowiada temu, jak naprawdę działa Twoja firma.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian