
Страхування від нещасних випадків часто асоціюється зі шкільною страховкою або додатком до іншої страховки. Водночас воно може бути також варіантом для дорослих, які бажають обмежити фінансові наслідки нещасного випадку. Однак сама абревіатура не пояснює, що саме ви отримаєте після страхового випадку. Про виплату вирішують умови конкретного договору: визначення поняття „нещасний випадок”, обраний обсяг покриття, страхова сума, спосіб визначення розміру виплати та необхідні документи. Тому питання «чи варто мати страхування від нещасних випадків?» слід переформулювати: від яких наслідків нещасного випадку ви хочете захиститися і чи дійсно даний поліс їх покриває? Нижче ми пояснюємо, як працює страхування від нещасних випадків, на що слід звернути увагу перед укладенням договору та як підготувати заяву про виплату страхового відшкодування, не спираючись у своєму рішенні виключно на ціну.
NNW — що це, власне, означає?
ННВ — це страхування від наслідків нещасних випадків. На практиці це означає, що самого лише факту події ще недостатньо для виплати відшкодування. Вона має відповідати визначенню, наведеному в договорі, та спричинити наслідки, що підпадають під страховий захист. Обсяг страхового покриття визначається конкретними Загальними умовами страхування (ЗУС), а не з самої назви товару.
Це важливе розрізнення. Два страхові поліси, що позначаються абревіатурою NNW, можуть відрізнятися обсягом виплат, варіантами, обмеженнями та способом визначення розміру виплати. Тому не слід вважати, що варіант, з яким ви знайомі зі школи, роботи чи іншого договору, діє так само, як індивідуальний поліс для дорослого.
Найпростіший спосіб розуміння страхування від нещасних випадків полягає в тому, що ви страхуєтеся не від будь-яких проблем зі здоров’ям, а від наслідків подій, визначених у договорі. Ключове значення мають наслідки нещасного випадку, їхня відповідність обсягу страхового покриття та спосіб їхнього документального підтвердження.
Що може включати поліс страхування від нещасних випадків?
Відправною точкою зазвичай є стійке погіршення стану здоров’я, але деталі можуть відрізнятися залежно від продукту. У страхуванні від наслідків нещасних випадків від Compensy страхова сума є верхньою межею відповідальності. У разі постійної втрати працездатності розмір виплати може становити визначений відсоток від цієї суми, відповідно до таблиці, наведеної в Загальних умовах страхування. Однак це не означає, що у кожному полісі страхування від нещасних випадків виплата розраховується однаково.
Загальні умови страхування (ОВУ) компанії «Wiener» щодо страхування від нещасних випадків передбачають, серед іншого, виплату у зв’язку з постійним ушкодженням здоров’я, компенсацію за моральну шкоду та біль, а також певні відшкодування витрат, зокрема на придбання допоміжних засобів. Про доступність послуги вирішують обраний варіант та положення Загальних умов страхування. Цей каталог не переноситься автоматично на інші продукти і не є стандартним обсягом у всіх версіях страхування Wiener.
Реальний приклад показує, чому самої назви поліса недостатньо. Дві особи можуть отримати схожу травму внаслідок падіння, але мати договори з різними страховими сумами, різними переліками виплат та різними правилами визначення ступеня шкоди здоров’ю. Результат врегулювання страхового випадку залежатиме від індивідуальних умов їхнього страхування, а не від загальноприйнятого тлумачення абревіатури «NNW».
Чи варто мати страхування від нещасних випадків на щодень?
Страхування від нещасних випадків може бути доцільним, якщо після нещасного випадку додаткові кошти допоможуть покрити повсякденні витрати або витрати, передбачені в договорі. Однак неможливо чесно відповісти „так” кожному. Вартість поліса залежить від того, чи забезпечує він захист конкретний ризик, що має для вас важливе значення і чи відповідає потенційна виплата обраній сумі.
Подумайте про своє повсякденне життя. Ви доїжджаєте на велосипеді, виконуєте фізичну роботу, регулярно тренуєтеся, багато пересуваєтеся містом або доглядаєте за родиною? Такі обставини допомагають визначити потенційні ризики, але ще не визначають обсяг страхового захисту. Необхідно перевірити, чи входять перелічені види діяльності в сферу дії вашого страхового договору, чи вимагають вони додаткового розширення захисту.
Страхування від нещасних випадків не слід розглядати як замінник будь-якого іншого виду страхування. Якщо ви плануєте забезпечити собі або своїм близьким більш широкий захист, ознайомтеся також із обсяг страхування життя. Продукти можуть задовольняти різні потреби, тому спочатку визначте бажаний захисний ефект, а вже потім порівнюйте умови.
На практиці варто розглянути можливість укладення договору страхування від нещасних випадків, якщо ви розумієте механізм виплати, погоджуєтеся з обмеженнями та бачите місце для цього договору у своєму фінансовому плані. Низький страховий внесок не є достатнім критерієм для оцінки, якщо обсяг покриття або страхова сума не відповідають вашій ситуації.
Як вибрати страхування від нещасних випадків для дорослої людини?
Почніть із кількох запитань, які можна поставити перед підписанням договору:
Суму не можна оцінювати окремо від способу виплати. Висока сума, зазначена в пропозиції, не визначає, скільки ви отримаєте за конкретний випадок. Ознайомтеся з таблицею збитків, залежністю виплати від відсотка від суми страхування та правилами щодо інших виплат, передбачених у цьому варіанті.
Хороший страховий поліс не обов’язково має містити найдовший перелік додаткових опцій. Важливіше, щоб обсяг відповідав твоїм реальним діям. Людина, яка працює за комп’ютером, може звертати увагу на інші ситуації, ніж та, хто виконує фізичну роботу або регулярно займається спортом.
Ознайомтеся також із розділом Загальних умов угоди, що стосується обмежень відповідальності. Перед покупкою слід перевірити, чи є якісь винятки, а не лише після того, як щось трапилося. Також перевірте територію та термін дії страхового захисту. Немає підстав вважати, що кожен страховий поліс діє цілодобово, у всьому світі або під час будь-якої діяльності.
Якщо пропозиція містить додаткові послуги, запитайте, чи входять вони до базового пакету, чи є додатковими. Не слід автоматично розраховувати на повне відшкодування витрат лікування або реабілітації. Таке відшкодування має випливати з обраного обсягу, лімітів та умов договору.
Що робити після ДТП?
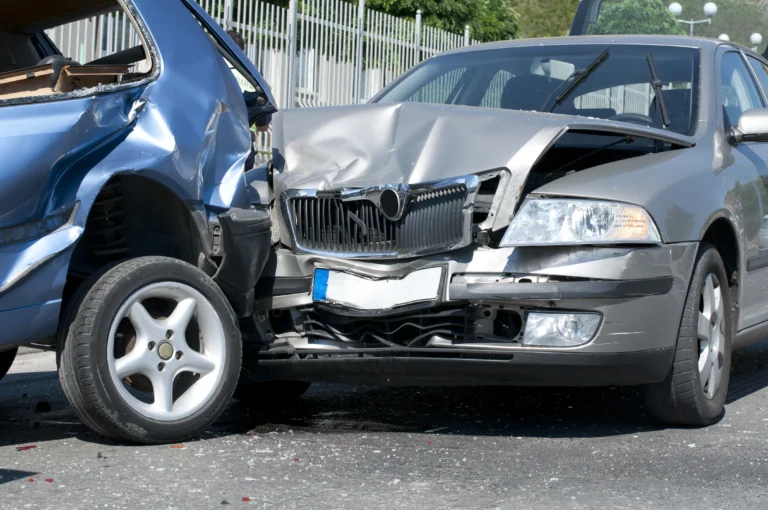
Спочатку подбайте про своє здоров’я, а потім упорядкуйте інформацію про подію. Збережіть докази, пов’язані з аварією та ознайомтеся з процедурою, викладеною у вашому страховому полісі. Корисними можуть виявитися опис обставин, дані свідків та документи, що підтверджують перебіг і наслідки події, якщо страховик вимагає їх надання.
У Загальних умовах страхування компанії «Warta», що стосуються страхування від нещасних випадків та асистансу, зазначено обов’язок збереження доказів щодо нещасного випадку та надання повної медичної документації щодо лікування після нещасного випадку, а також документації, що була складена до нещасного випадку. Це вимога, що випливає саме з цього конкретного документа, а не універсальний перелік, який діє для всіх полісів.
Відповідно до Загальних умов страхування компанії «Wiener», страховик може вимагати, зокрема, документацію про лікування або реабілітацію, докази щодо події, а також рахунки-фактури або кошториси понесених витрат. Цей перелік є орієнтовним. Тому зберігайте документацію та квитанції, але необхідний комплект документів визнач на підставі свого договору та інформації, отриманої під час подання заявки.
Повідомте про страховий випадок у строк, передбачений вашим страховим полісом. У Загальних умовах страхування (ЗУС) компанії TUZ Ubezpieczenia передбачено обов’язок негайного повідомлення, не пізніше ніж протягом 14 днів з моменту настання страхового випадку або отримання інформації про збиток, з урахуванням окремих положень додаткових умов. Термін у 14 днів стосується цього документа TUZ і це не слід розглядати як правило для всіх полісів страхування від нещасних випадків.
Перш ніж надіслати заявку, перевірте:
Найпоширеніші запитання про страхування від нещасних випадків
Чи страхування від нещасних випадків потрібне лише дітям?
Ні. Поліс страхування від нещасних випадків можна розглянути й для дорослої особи. Про його доцільність вирішують потреби, повсякденна діяльність, обраний обсяг покриття та умови виплати, а не сам вік страхувальника.
Чи отримаю я виплату після кожної аварії?
Цього не можна припускати. Подія та її наслідки мають відповідати умовам договору, а претензія розглядається на підставі Загальних умов страхування та документації.
Чи завжди більша сума означає кращий страховий поліс?
Більша сума може збільшити можливу базу виплати, але цього недостатньо для оцінки продукту. Одночасно потрібно перевірити обсяг покриття, таблицю збитків, ліміти, варіанти та виключення. Перед покупкою важливо врахувати весь механізм надання послуги.
Чи завжди страхування від нещасних випадків охоплює заняття спортом?
Не варто цього припускати. Обсяг покриття залежить від конкретного договору, а деякі види діяльності можуть вимагати відповідного варіанту або розширення. Ознайомтеся з визначеннями та винятками, що стосуються виду спорту, яким ви займаєтеся.
Які документи потрібно підготувати після ДТП?
Вимоги залежать від продукту та випадку. Медична документація, опис обставин, докази, пов’язані з нещасним випадком, а також рахунки можуть знадобитися, якщо це передбачено Загальними умовами страхування або страховиком. Після ДТП дотримуйтесь процедури, визначеної у вашому страховому полісі.
Чи існує єдиний найкращий поліс страхування від нещасних випадків?
Немає підстав для такого загального рейтингу без порівняння пропозицій для однієї й тієї ж особи та з урахуванням тих самих потреб. Приймайте рішення, виходячи з обсягу, суми та обмежень, а не на обіцянці „найкращого” продукту.
Страхування від нещасних випадків може стати розумним елементом щоденного захисту, якщо ви свідомо оберете обсяг покриття та розумієте правила виплати. Перед укладенням договору зіставте свої повсякденні дії з обсягом страхового покриття, страховою сумою, обмеженнями та процедурою повідомлення про страховий випадок. Це дозволить оцінити поліс на основі його умов, а не лише за назвою чи ціною.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian