
Ubezpieczenie jako fundament legalnego pobytu
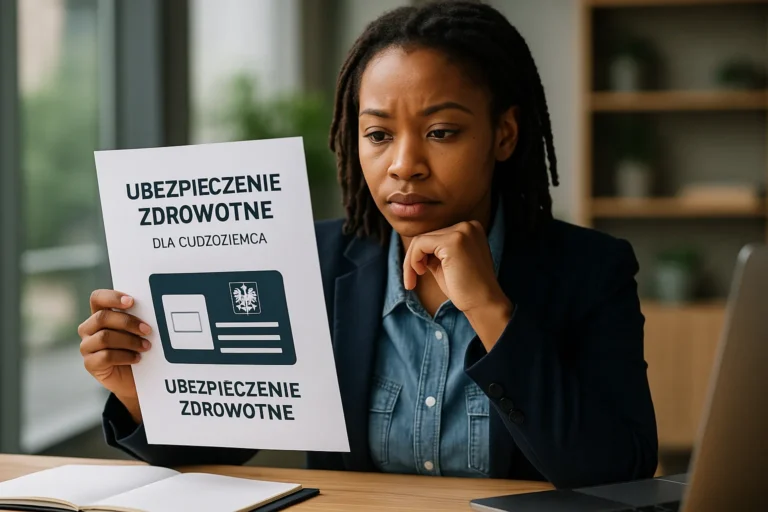
Polska jest jednym z najczęściej wybieranych krajów do życia, pracy i nauki w Europie Środkowej. Jednak zanim cudzoziemiec zacznie korzystać z uroków mieszkania nad Wisłą, musi zadbać o jeden z kluczowych aspektów pobytu – bảo hiểm y tế cho người nước ngoài. Brak odpowiedniej polisy może skutkować nie tylko problemami przy legalizacji pobytu, ale również ogromnymi kosztami w razie zachorowania czy wypadku.
Kiedy ubezpieczenie zdrowotne jest obowiązkowe?
Obowiązek posiadania ubezpieczenia zdrowotnego dotyczy każdego cudzoziemca przebywającego na terenie Polski: – ubiegającego się o wizę Schengen lub krajową, – wnioskującego o kartę pobytu, – podejmującego legalną pracę, – studiującego lub uczestniczącego w wymianach akademickich, – zapisującego dzieci do szkoły lub przedszkola.
Jakie ubezpieczenia są uznawane przez polskie urzędy?
W 2025 roku cudzoziemcy mogą korzystać z: – Ubezpieczeń prywatnych (komercyjnych) – zawieranych online lub u agentów, – Dobrowolnego ubezpieczenia w NFZ – z karencją 30 dni, – Ubezpieczenia w ZUS – przez legalnego pracodawcę, – Ubezpieczenia grupowego – przez uczelnie lub instytucje przyjmujące. Kluczowe jest, by każde z nich spełniało określone warunki.
Jakie warunki musi spełniać ubezpieczenie zdrowotne cudzoziemca?
Ubezpieczenie zdrowotne dla cudzoziemców w Polsce musi: – obejmować pełne koszty leczenia, – gwarantować świadczenia w wysokości min. 30 000 EUR, – zawierać hospitalizację, ratownictwo i transport medyczny, – nie zawierać karencji ani udziału własnego, – być przetłumaczone na język polski.
Rola ubezpieczenia w procedurze wizowej i pobytowej
Brak ważnego ubezpieczenia w momencie składania wniosku o wizę lub pobyt skutkuje automatyczną odmową. Urzędy wymagają okazania: – ważnej polisy z odpowiednim zakresem, – OWU w języku polskim, – potwierdzenia opłacenia składki, – dokumentów tożsamości i zamierzonego celu pobytu.
Ubezpieczenie turystyczne KL – niezbędne przy wjeździe
Ubezpieczenie turystyczne KL dla cudzoziemców jest wymagane przy wjeździe na teren Polski, szczególnie w ramach ruchu bezwizowego. Musi obejmować cały okres pobytu i zapewniać natychmiastową pomoc w razie nagłej choroby lub wypadku.
NFZ a prywatna polisa – różnice
NFZ: publiczne ubezpieczenie, które wymaga podpisania umowy i objęte jest karencją. Daje dostęp do przychodni, szpitali i lekarzy specjalistów.
Polisa prywatna: działa natychmiastowo, często oferuje szybszy dostęp do lekarzy i szerszy zakres usług. Większość ubezpieczeń dla obcokrajowca opiera się właśnie na prywatnych polisach.
Najczęściej pomijane elementy w ubezpieczeniu
– Leczenie chorób przewlekłych (dostępne jako rozszerzenie), – Stomatologia (poza nagłą pomocą bólową), – Psychoterapia i leczenie uzależnień, – Planowe operacje i zabiegi, – Ciąża powyżej 24. tygodnia (często wymaga dopłaty).
Ubezpieczenie dzieci cudzoziemców – nie tylko obowiązek, ale i konieczność
Dziecko cudzoziemca nie może zostać zapisane do przedszkola, żłobka lub szkoły bez ważnej polisy. Ubezpieczenie może być wykupione oddzielnie lub dziecko może być zgłoszone do systemu NFZ razem z rodzicem posiadającym legalne ubezpieczenie.
Jakie dokumenty trzeba złożyć w urzędzie?
– Kopia aktywnej polisy, – OWU w języku polskim, – Dowód wpłaty składki, – Dokument tożsamości, – Formularz wizowy lub wniosek pobytowy.
Gdzie kupić dobre ubezpieczenie zdrowotne?
Najwygodniej skorzystać z platformy porównującej ubezpieczenia dla cudzoziemców, która oferuje polisy zgodne z polskim prawem migracyjnym. Wybierając polisę, sprawdź opinie, dostępność wsparcia w Twoim języku i zakres ochrony.
Jak zgłaszać leczenie?
W przypadku ubezpieczenia prywatnego, kontaktujesz się z infolinią, która wskazuje placówkę. Leczenie zostaje rozliczone bezgotówkowo. W przypadku NFZ – wystarczy numer PESEL lub paszport zarejestrowany w systemie.
Najczęstsze błędy przy zawieraniu ubezpieczenia zdrowotnego
– Zbyt krótki okres polisy, – Brak wymaganych tłumaczeń, – Zbyt niska suma gwarancyjna, – Brak transportu medycznego w zakresie, – Polisa zawarta po przyjeździe do Polski (co skutkuje luką w ochronie).
Dlaczego nie warto ryzykować?
W razie poważnej choroby lub wypadku brak ważnego ubezpieczenia może skutkować koniecznością pokrycia kosztów leczenia z własnej kieszeni – mowa tu o kwotach sięgających dziesiątek tysięcy złotych. Ubezpieczenie zdrowotne cudzoziemca to nie koszt, to inwestycja w bezpieczeństwo.
Polisa to obowiązek, który się opłaca
Legalny pobyt, spokojne korzystanie z życia, możliwość leczenia i edukacji – wszystko to jest możliwe, gdy posiadasz odpowiednie bảo hiểm cho người nước ngoài w Polsce. Niezależnie od tego, czy przebywasz tu czasowo czy planujesz zostać na dłużej – bez polisy ani rusz.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian