
Страхование от несчастных случаев на производстве часто ассоциируется со школьной страховкой или дополнением к другой страховке. Между тем оно также может стать решением для взрослых, которые хотят ограничить финансовые последствия несчастного случая. Однако само сокращение не объясняет, что именно вы получите после происшествия. О выплате решают условия конкретного договора: определение несчастного случая, выбранный объем покрытия, страховая сумма, порядок определения размера выплаты и необходимые документы. Поэтому вопрос „стоит ли оформлять страхование от несчастных случаев?” следует переформулировать: от каких последствий несчастного случая вы хотите себя защитить и действительно ли данная полис их покрывает? Ниже мы объясняем, как работает страхование от несчастных случаев, на что следует обратить внимание перед заключением договора и как подготовить заявление о выплате страхового возмещения, не основывая своё решение исключительно на цене.
Содержание
- NNW — что это вообще значит?
- Что может включать полис страхования от несчастных случаев?
- Стоит ли иметь страхование от несчастных случаев на каждый день?
- Как выбрать страхование от несчастных случаев для взрослого человека?
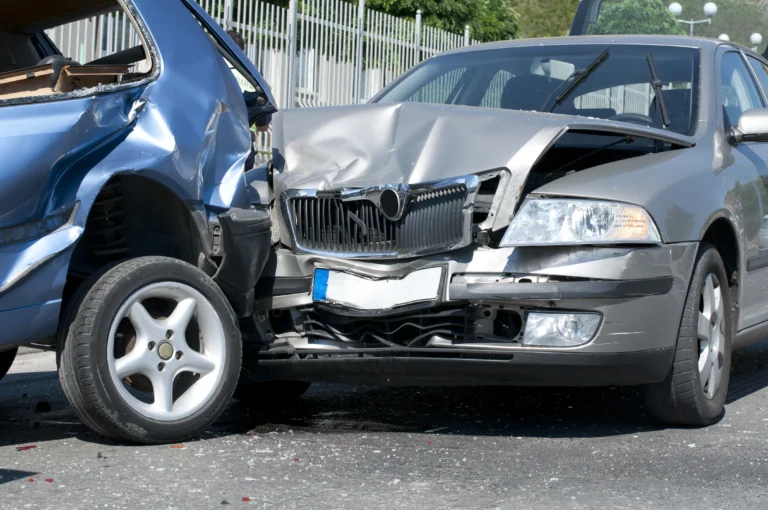
- Что делать после ДТП?
- Наиболее часто задаваемые вопросы о страховании от несчастных случаев
NNW — что это вообще значит?
NNW — это страхование от несчастных случаев. На практике это означает, что самого по себе события ещё недостаточно для выплаты страхового возмещения. Оно должно соответствовать определению, закреплённому в договоре, и привести к последствиям, на которые распространяется страховая защита. Объем страховой защиты определяется конкретными ОУС (Общими условиями страхования), а не из самого названия продукта.
Это важное различие. Два полиса, обозначаемые аббревиатурой NNW, могут различаться по объему выплат, вариантам, ограничениям и порядку определения размера выплаты. Поэтому не следует полагать, что вариант, знакомый по школе, работе или другому договору, действует точно так же, как индивидуальный полис для взрослого.
Самый простой способ понять, что такое страхование от несчастных случаев, заключается в том, что вы страхуетесь не от любых проблем со здоровьем, а от определённых последствий событий, указанных в договоре. Ключевое значение имеют последствия несчастного случая, их соответствие объему страхового покрытия и способ их документального подтверждения.
Что может включать полис страхования от несчастных случаев?
Отправной точкой, как правило, является стойкое ущерб здоровью, но детали могут различаться в зависимости от продукта. В страховании от несчастных случаев Compensy страховая сумма представляет собой верхний предел ответственности. В случае постоянной утраты трудоспособности размер пособия может составлять определенный процент от этой суммы в соответствии с таблицей, приведенной в Общих условиях страхования. Однако это не означает, что в каждом полисе страхования от несчастных случаев выплата рассчитывается одинаково.
Общие условия страхования (ОВУ) компании «Wiener» в отношении страхования от несчастных случаев предусматривают, в частности, выплату пособия в связи с постоянным ущербом здоровью, компенсацию за причиненный ущерб и боль, а также определенные виды возмещения расходов, в том числе на приобретение вспомогательных средств. О доступности услуги решает выбранный вариант и положения Общих условий страхования. Данный каталог не распространяется автоматически на другие продукты и не входит в стандартный перечень всех вариантов страхования компании «Wiener».
Реальный пример показывает, почему одного только названия полиса недостаточно. Два человека могут получить схожую травму в результате падения, но при этом иметь договоры с разными страховыми суммами, разными перечнями выплат и разными правилами определения ущерба здоровью. Результат урегулирования убытка будет зависеть от индивидуальных условий их страхования, а не от общепринятого понимания аббревиатуры «NNW».
Стоит ли иметь страхование от несчастных случаев на каждый день?
Страхование от несчастных случаев может иметь смысл, если после несчастного случая дополнительные средства помогут покрыть повседневные расходы или затраты, предусмотренные договором. Однако невозможно честно ответить „да” каждому. Стоимость полиса зависит от того, обеспечивает ли он защиту конкретный риск, имеющий для вас важное значение и соответствует ли потенциальная выплата выбранной сумме.
Подумайте о своей повседневной жизни. Вы ездите на велосипеде, выполняете физическую работу, регулярно тренируетесь, много передвигаетесь по городу или ухаживаете за семьёй? Такие обстоятельства помогают выявить потенциальные риски, но ещё не определяют объем страховой защиты. Необходимо проверить, входят ли перечисленные виды деятельности в сферу действия вашего страхового полиса или требуют дополнительного расширения покрытия.
Страхование от несчастных случаев на производстве не следует рассматривать как замену любого другого вида страхования. Если вы подумываете о более широкой защите себя или своих близких, ознакомьтесь также с объем страхового покрытия по страхованию жизни. Продукты могут удовлетворять разные потребности, поэтому сначала определите желаемый уровень защиты, а уже потом сравнивайте условия.
На практике стоит рассмотреть возможность оформления полиса страхования от несчастных случаев, если вы понимаете механизм выплаты, согласны с ограничениями и считаете, что этот полис имеет место в вашем финансовом плане. Низкий размер страхового взноса не является достаточным критерием для принятия решения, если объем покрытия или страховая сумма не соответствуют вашей ситуации.
Как выбрать страхование от несчастных случаев для взрослого человека?
Начните с нескольких вопросов, которые можно задать перед подписанием договора:
Сумму нельзя оценивать в отрыве от способа выплаты. Высокая сумма, указанная в предложении, не определяет, сколько вы получите за конкретное последствие. Ознакомьтесь с таблицей ущерба, зависимостью выплаты от процента от страховой суммы, а также с правилами, касающимися остальных выплат, предусмотренных в данном варианте.
Хороший полис не обязательно должен содержать самый длинный перечень дополнительных условий. Гораздо важнее, чтобы объем соответствовал вашей реальной активности. Человек, работающий за компьютером, может обращать внимание на другие моменты, чем тот, кто занимается физическим трудом или регулярно занимается спортом.
Ознакомьтесь также с разделом Общих условий страхования, касающимся ограничений ответственности. Перед покупкой необходимо проверить наличие исключений, а не только после происшествия. Также уточните территорию и срок действия страховой защиты. Нет оснований полагать, что каждый полис действует круглосуточно, по всему миру или при любой деятельности.
Если предложение включает дополнительные услуги, уточните, входят ли они в базовый вариант или являются его расширением. Не следует автоматически предполагать полное возмещение расходов лечения или реабилитации. Такое возмещение должно вытекать из выбранного объема покрытия, лимитов и условий договора.
Что делать после ДТП?
Сначала позаботьтесь о здоровье, а затем систематизируйте информацию о происшествии. Сохраните доказательства, связанные с аварией и ознакомьтесь с порядком действий, указанным в вашем полисе. Могут пригодиться описание обстоятельств, данные свидетелей, а также документы, подтверждающие ход и последствия происшествия, если страховщик их требует.
В Общих условиях страхования (ОВУ) компании «Warta», касающихся страхования от несчастных случаев и ассистенс-услуг, указана обязанность обеспечить сохранность доказательств несчастного случая, а также представить полную медицинскую документацию по лечению после несчастного случая и документацию, относящуюся к периоду до несчастного случая. Это требование вытекает из данного конкретного документа, а не является универсальным перечнем, действующим для всех полисов.
В соответствии с Общими условиями страхования компании «Wiener» страховщик может запросить, в частности, документы о лечении или реабилитации, доказательства, касающиеся страхового случая, а также счета-фактуры или сметы понесенных расходов. Данный перечень носит примерный характер. Поэтому сохраните документацию и счета, но необходимый набор документов определите на основании своего договора и информации, полученной при подаче заявки.
Сообщите о страховом случае в соответствии со сроком действия вашего полиса. В Общих условиях страхования (ОУС) компании TUZ Ubezpieczenia предусмотрена обязанность незамедлительного уведомления — не позднее чем в течение 14 дней с момента происшествия или получения информации о ущербе, с учетом отдельных положений дополнительных оговорок. Срок в 14 дней относится к данному документу TUZ и не следует рассматривать это как правило, применимое ко всем полисам страхования от несчастных случаев.
Перед отправкой заявки проверьте:
Наиболее часто задаваемые вопросы о страховании от несчастных случаев
Страховка от несчастных случаев нужна только детям?
Нет. Полис страхования от несчастных случаев можно рассмотреть и для взрослого человека. О его целесообразности определяют потребности, повседневная деятельность, выбранный объем покрытия и условия выплаты, а не сам возраст застрахованного.
Получу ли я выплату после каждого ДТП?
Этого нельзя предполагать. Событие и его последствия должны соответствовать условиям договора, а претензия рассматривается на основании Общих условий страхования и документации.
Означает ли более высокая сумма всегда лучший полис?
Более высокая сумма может увеличить возможную базу выплаты, но этого недостаточно для оценки продукта. Необходимо также проверить сферу действия, таблицу ущерба, лимиты, варианты и исключения. Перед покупкой важно учитывать весь механизм предоставления услуги.
Включает ли страхование от несчастных случаев всегда занятия спортом?
Не стоит этого предполагать. Объем покрытия зависит от конкретного договора, а для некоторых видов деятельности может потребоваться соответствующий вариант или расширение покрытия. Ознакомьтесь с определениями и исключениями, относящимися к тому виду спорта, которым вы занимаетесь.
Какие документы нужно подготовить после ДТП?
Требования зависят от продукта и случая. Медицинская документация, описание обстоятельств, доказательства, связанные с несчастным случаем, а также счета могут потребоваться, если это предусмотрено Общими условиями страхования или страховщиком. После аварии действуйте в соответствии с процедурой, указанной в вашем полисе.
Существует ли единственный лучший полис страхования от несчастных случаев?
Нет оснований для составления такого общего рейтинга без сравнения предложений для одного и того же человека и с учетом одних и тех же потребностей. Основайте своё решение на объёме, сумме и ограничениях, а не на обещании „лучшего” продукта.
Страхование от несчастных случаев может стать разумным элементом повседневной защиты, если вы осознанно выберете объем покрытия и поймёте правила выплаты страхового возмещения. Перед заключением договора сопоставьте свои повседневные занятия с объемом страхового покрытия, страховой суммой, ограничениями и процедурой подачи заявления о выплате страхового возмещения. Это позволит вам оценить полис на основе его условий, а не только по названию или цене.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian