
2026 yılında, binek otomobiller için zorunlu sorumluluk sigortasında yaşanan kısa bir kesinti bile 1920 zł’ye mal olabilir. 4 ila 14 gün arasında bir kesinti durumunda ücret 4810 zł’ye yükselir ve 14 günü aştığında 9610 zł olur. Bu, sigorta kapsamının kesintiye uğramasından kaynaklanan bir cezadır — sigortasız bir aracın neden olabileceği hasar masraflarından bağımsızdır. En güvenli yol, denetimi beklememektir: mevcut sözleşmenin son gününü belirlemek ve bir sonraki sözleşmenin gerçekten başlayıp başlamadığını kontrol etmek gerekir. İkinci el araç satın alındıktan sonra devralınan poliçeler ile priminin tamamı ödenmemiş sözleşmeler özellikle dikkat gerektirir. Aşağıda, 2026 yılına ait ücretlerin nasıl belirlendiğini, koruma kesintisi riskinin ne zaman ortaya çıktığını ve UFG’nin uyarısına nasıl tepki verilmesi gerektiğini açıklıyoruz.
İçindekiler
- 2026 yılında zorunlu trafik sigortası yaptırmamanın cezası ne kadar olacak?
- Bir araba ne zaman zorunlu sorumluluk sigortasına sahip olmak zorundadır?
- Sorumluluk sigortasındaki kesintiler en sık neyden kaynaklanır?
- UFG’den bir çağrı aldıktan sonra ne yapılmalı?
- Neden zorunlu sorumluluk sigortası yaptırmamak, yasal ücretten daha pahalı oluyor?
- SSS — 2026 yılında araç sorumluluk sigortasının olmaması
2026 yılında zorunlu trafik sigortası yaptırmamanın cezası ne kadar olacak?
Binek otomobiller için, zorunlu trafik sigortası yaptırmama cezası, asgari ücretin iki katına eşittir. 1 Ocak 2026 tarihinden itibaren asgari ücret 4806 zł olduğundan, hesaplama tabanı 9612 zł’dir. Yasa, hesaplanan tutarların 10 zł’a yuvarlanmasını öngörmektedir.
Ödenecek tutar, ilgili takvim yılında korumasız olarak geçirilen toplam süreye bağlıdır:
- 1 ila 3 günlük ara için: 1920 zloty,
- 4 ila 14 günlük ara için: 4810 zloty,
- 14 günü aşan ara için: 9610 zloty.
Üçüncü gün ile dördüncü gün arasındaki fark büyük; aynı şekilde on dördüncü gün ile on beşinci gün arasındaki fark da büyük. Bu nedenle, bir boşluk tespit edildiğinde yeni bir sözleşmenin imzalanmasını ertelemek doğru olmaz. Borcun ödenmesi, korumanın yeniden sağlanmasına yol açmaz ve bu, sorumluluk sigortası yaptırma yükümlülüğünün yerine geçmez.
Uygulamada, bir günlük ara da ilk eşik aralığına girer. Önemli olan, koruma eksikliğidir; bu süre zarfında aracın gerçekten yola çıkıp çıkmadığı değil. Ücret, her takvim yılında o yıla özgü kurallara göre uygulanır. Eğer boşluk iki yılı kapsıyorsa, durum bu dönemlerin her biri için ayrı ayrı değerlendirilmelidir.
Bu tutarlar, zorunlu sigorta kanunundan ve 2026 yılı için belirlenen asgari ücretten kaynaklanmaktadır.
Bu tutarlar, sigorta poliçesinin bedeli veya trafik cezası değildir.
Bunlar, zorunlu trafik sigortası olmayan bir aracın neden olduğu hasar sonrasında ortaya çıkabilecek para iadesi yükümlülüğüyle de karıştırılmamalıdır.
Bir araba ne zaman zorunlu sorumluluk sigortasına sahip olmak zorundadır?
Polonya'da kayıtlı bir aracın sahibi, kural olarak, kayıt süresi boyunca sigorta kapsamını sürdürmekle yükümlüdür. Aracın sadece durması, zorunlu trafik sigortasını askıya almaz. Aracın garajda durması, onarım beklemesi ya da birkaç aydır kullanılmaması fark etmez.
Bu durum, özellikle ailenin ikinci arabası söz konusu olduğunda, bir arıza sonrasında veya ileride satılması planlanan bir araçta önemlidir. Aracın fiilen kullanılmaması, tescilin silinmesi anlamına gelmez. Resmi kayıt silme gerekçeleri arasında hırsızlık, yurt dışına çıkarma veya yurt dışında satış, yurt dışında hurdaya ayrılma, kalıcı kayıp, söküm tesisine teslim etme veya dolaşımdan çekilme gibi durumlar yer almaktadır. Arabayı kullanmamak yeterli değildir.
Mevcut sigorta kapsamının sona ermesinden önce, poliçe belgesini, geçerlilik süresini ve prim ödemesinin durumunu kontrol etmenizde fayda var. Kurallar ve mevcut sigorta kapsamı hakkındaki bilgileri şu web sitesinde bulabilirsiniz: otomobil sorumluluk sigortası.
Belirli bir aracın sorumluluk sigortasının geçerlilik durumu, UFG’nin resmi hizmetinden de doğrulanabilir. Kontrol için araç plaka numarası veya VIN numarası yeterlidir. Bir araba satın almadan önce araç kontrolü özellikle önemlidir, çünkü devralınan sözleşmenin sona erme tarihi, alıcının öngördüğünden daha erken olabilir.
Sorumluluk sigortasındaki kesintiler en sık neyden kaynaklanır?
12 aylık standart sözleşme, kural olarak, poliçe sahibi sözleşme süresinin bitiminden en geç bir gün önce yazılı olarak feshetmediği takdirde bir yıl daha yenilenir. Ancak bu, her poliçenin otomatik olarak uzatılacağı anlamına gelmez.
Geçen döneme ait ödenmemiş prim
Sona eren 12 aylık döneme ait primin tamamı ödenmemişse, bir sonraki sözleşme otomatik olarak yapılmaz. Mevcut sözleşmeden doğan teminat, sözleşmenin geçerli olduğu sürenin sona ermesiyle birlikte sona erer. Ödemenin tam olarak yapılmaması, yenileme işleminin engellenmesine neden olabilir.
Bu bağlamda, bir taksitin gecikmesi, halihazırda devam eden dönem boyunca zorunlu sorumluluk sigortasının (OC) geçerliliğinin derhal sona erdiği anlamına gelmez. Önemli olan nokta, primin tamamının ödenmemesi durumunda, araç sahibinin sonraki 12 ay için otomatik yenileme hakkını kaybedebileceğidir. Bu nedenle, hem sigorta süresinin bitiş tarihini hem de tüm taksitlerin ödenip ödenmediğini kontrol etmek gerekir.
İkinci el araç satın alındıktan sonra devralınan zorunlu trafik sigortası
Önceki malikin sözleşmesi alıcıya devredilir ve sözleşmenin yapıldığı sürenin sonuna kadar geçerliliğini koruyabilir. Devralınan sorumluluk sigortası otomatik olarak yenilenmez. Yeni malik, bu sigorta korumasının sona erme tarihini tam olarak bilmeli ve sigortada bir günlük bile olsa bir kesinti yaşanmaması için yeni bir sözleşme imzalamalıdır.
Gerçekçi bir örnek: Araba 10 Haziran’da satın alınmış ve devralınan poliçe 22 Haziran’da sona eriyor. Alıcı, önceki yıllık sözleşmesinde olduğu gibi sigorta korumasının otomatik olarak uzatılacağını varsayarsa, 23 Haziran’dan itibaren sigortada bir kesinti meydana gelebilir. Gerekli belgeler ve alıcının yükümlülükleri hakkında daha fazla bilgiyi, konuyla ilgili rehberimizde açıklıyoruz. Araba satın aldıktan sonra zorunlu sorumluluk sigortası.
Bir sonraki koruma sağlanmaksızın fesih
Sözleşmede bir ara dönem, mal sahibinin mevcut sözleşmeyi geçerli bir şekilde feshetmesine rağmen yeni sözleşmenin başlangıç tarihini yanlış belirtmesi durumunda da ortaya çıkabilir. Bir poliçenin bitiş tarihi ile diğerinin başlangıç tarihi birbiriyle örtüşmelidir. Yalnızca ödeme hatırlatmasına veya onayına güvenmek yerine, her iki belgedeki tarihleri karşılaştırmak faydalı olacaktır.
UFG’den bir çağrı aldıktan sonra ne yapılmalı?
Bu çağrıyı görmezden gelmemeli veya hafızanıza dayanarak yanıt vermemelisiniz. UFG, şunları belirler: İhtarnamenin tebliğinden itibaren 30 gün üç işlemden birinin yerine getirilmesi: ödeme yapılması, denetim yılında zorunlu sorumluluk sigortası yükümlülüğünün yerine getirildiğini teyit eden belgelerin ibraz edilmesi ya da o dönemde söz konusu yükümlülüğün mevcut olmadığını kanıtlanması.
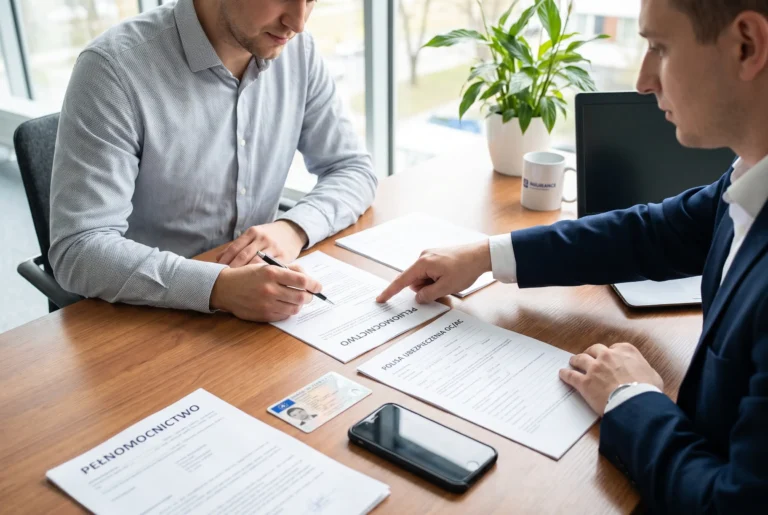
Öncelikle, tebligatta belirtilen süreyi belgelerle karşılaştırmak gerekir. Duruma bağlı olarak, sigorta poliçeleri, sözleşme imzalandığına dair teyitler ve aracın satın alınması, satılması veya tescilinin silinmesine ilişkin belgeler faydalı olacaktır. Sigorta kapsamı gerçekten geçerliyse, yanıtta denetime konu olan yıl ve süreye tam olarak atıfta bulunulmalıdır. Belgeler, belirtilen boşluğu tam olarak doldurmalıdır, sadece aracın daha önce ya da daha sonra sigortalı olduğunu teyit etmekle kalmamalı.
Sigorta kapsamındaki kesinti gerçekten meydana gelmişse, sadece gecikmiş primin ödenmesi gelecekte koruma sağlamaz. Ayrı bir şekilde yeni bir sorumluluk sigortası poliçesi yaptırmak gerekir.
Öncelikle, sigorta kapsamındaki boşluğun daha da genişlemesini durdurun, ardından ödeme çağrısına vereceğiniz yanıtı düzenleyin.
Gerekçeli durumlarda, UFG ücreti tamamen veya kısmen iptal edebilir ya da ödemesinde kolaylık sağlayabilir. Değerlendirme sırasında, öncelikle borçlunun son derece zor mali, maddi ve yaşam koşullarını dikkate alır. Bu muafiyet otomatik olarak uygulanmaz; başvuruyu gerekçelendiren durumların açıklanması gerekmektedir.
Uygulamaya yönelik adımlar:
Neden zorunlu sorumluluk sigortası yaptırmamak, yasal ücretten daha pahalı oluyor?
Sorumluluk Sigortası yükümlülüğünün yerine getirilip getirilmediğinin denetimi, diğerlerinin yanı sıra Polis, gümrük makamları, Sınır Muhafızları, tescil makamları ve Karayolu Ulaşım Denetim Kurumu tarafından gerçekleştirilir. UFG’nin de denetim yetkisi bulunmaktadır. Dolayısıyla, bu sorunun yalnızca yol denetimleri sırasında ortaya çıkacağını varsaymak doğru olmaz.
Sigortasız bir araç bir zarara yol açtığında daha ciddi sonuçlar ortaya çıkar. Tazminat ödemesinin ardından UFG, kazaya neden olan kişiden ve zorunlu trafik sigortası yükümlülüğünü yerine getirmeyen kişiden, ödenen tazminatın ve yapılan masrafların geri ödenmesini talep edebilir. Yasada öngörülen ücret, zarara ilişkin sorumluluğu ortadan kaldırmaz.
En önemli sonuç çok basit: Sigortanın sürekliliği, poliçenin geçerlilik süresinin sona erme tarihinden önce kontrol edilmelidir; ödeme çağrısı alındıktan sonra değil. Bu durum, özellikle aracın başkasının poliçesiyle satın alındığı veya sigorta sözleşmesinde henüz tam olarak ödenmemiş bir prim bulunduğu durumlarda geçerlidir. Doğru bir şekilde belirlenen tek bir tarih, sigorta korumasının pahalıya mal olacak bir kesintisini önleyebilir.
SSS — 2026 yılında araç sorumluluk sigortasının olmaması
Bir günlüğüne trafik sigortası yaptırmamak durumunda para cezası uygulanır mı?
Evet. 3 günü geçmeyen bir ara, ilk eşik değerine tabidir. 2026 yılında binek otomobiller için bu tutar 1920 zł’dir.
14 gün boyunca araç sigortası olmadan geçirdiğinizde ücret ne kadar olur?
4 ila 14 günlük dönem için ücret 4810 zł’dir. Ancak, ara 14 günü aştığında 9610 zł tutarındaki tam ücret uygulanır.
Garajda duran bir arabanın zorunlu trafik sigortası olması gerekir mi?
Genel olarak evet, kayıtlı kalması şartıyla. Sadece kullanılmaması, arıza veya hizmet dışı kalma durumları, kayıt silme gerekçeleri arasında yer almaz ve zorunlu sorumluluk sigortasının sürekliliği yükümlülüğünü ortadan kaldırmaz.
Satın alınan aracın sorumluluk sigortası kendiliğinden uzar mı?
Hayır. Önceki sahibinden devralınan sigorta, sözleşmede belirtilen sürenin sonuna kadar geçerli olabilir, ancak otomatik olarak yenilenmez. Alıcı, önceden yeni bir poliçe yaptırmalıdır.
Ödenmemiş bir taksit, hemen korumanın sona erdiği anlamına mı gelir?
Gecikmiş taksitin, halihazırda devam eden sigorta korumasının derhal sona ermesi ile otomatik olarak eşdeğer tutulmamalıdır. Ancak, sona eren 12 aylık döneme ait primin tamamı ödenmemişse, bir sonraki sözleşme otomatik olarak yenilenmeyecektir.
UFG’nin çağrısına yanıt vermek için ne kadar süre var?
Yasa, ödeme çağrısının tebliğinden itibaren 30 gün içinde, denetim yılına ait sorumluluk sigortası (OC) sahipliğini kanıtlayan belgelerin sunulmasını veya sigorta yükümlülüğünün bulunmadığının kanıtlanmasını öngörmektedir.
Bu ücretin ödenmesi, sorumluluk sigortası satın almayı yerine getirir mi?
Hayır. Ücretin ödenmesi, sözleşme yapma yükümlülüğünü ortadan kaldırmaz. Araç hâlâ bu yükümlülüğe tabi ise, sigorta kapsamı ayrı olarak sağlanmalıdır.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian