
Vào năm 2025, theo quy định, người nước ngoài cư trú tại Ba Lan phải có bảo hiểm y tế còn hiệu lực. Quy định này áp dụng cho cả những chuyến thăm ngắn ngày lẫn những kỳ lưu trú dài hạn liên quan đến công việc, học tập hoặc đoàn tụ gia đình. Do đó, hợp đồng bảo hiểm không chỉ là „tờ giấy kèm theo đơn xin” mà còn là công cụ thực tế để bảo vệ tính mạng và ngân sách. Dưới đây là hướng dẫn thực tế: trong những trường hợp nào bảo hiểm là bắt buộc, những loại bảo hiểm nào được chấp nhận vào năm 2025 và cách chọn giải pháp đáp ứng các yêu cầu hành chính cũng như thực sự có hiệu lực tại các cơ sở y tế ở Ba Lan.
Tại sao lại cần bảo hiểm – góc nhìn thực tiễn
Đối với người nước ngoài đang cư trú tại Ba Lan, việc tiếp cận dịch vụ chăm sóc sức khỏe ban đầu có thể không rõ ràng. Hệ thống này bao gồm hai trụ cột: công (NFZ) và tư. Nếu bạn không có tư cách tham gia bảo hiểm tại NFZ (ví dụ: thông qua công việc hoặc việc học), bạn sẽ phải tự chi trả toàn bộ chi phí điều trị. Và số tiền này có thể lên tới hàng nghìn zł cho một lần khám tại khoa cấp cứu kèm chẩn đoán, hoặc từ vài chục nghìn đến vài chục nghìn zł cho việc nhập viện sau tai nạn. Bảo hiểm sẽ giúp:
- bạn không phải tự chi trả chi phí điều trị (trong phạm vi các khoản tiền và giới hạn quy định trong hợp đồng bảo hiểm),
- các cơ quan chức năng sẽ xem xét đơn xin thị thực / thẻ cư trú của bạn là đầy đủ,
- Bạn đã có kế hoạch hành động „ngay lập tức” trong các tình huống khẩn cấp – số điện thoại đường dây nóng, các cơ sở trong mạng lưới, quy trình báo cáo sự cố.
Khi nào người nước ngoài phải mua bảo hiểm bắt buộc?
Yêu cầu phải có giấy tờ bảo hiểm xuất phát từ luật di trú và thực tiễn của các cơ quan chức năng. Cụ thể, vào năm 2025, quy định này áp dụng đối với:
- nộp đơn xin thị thực (ngắn hạn và dài hạn),
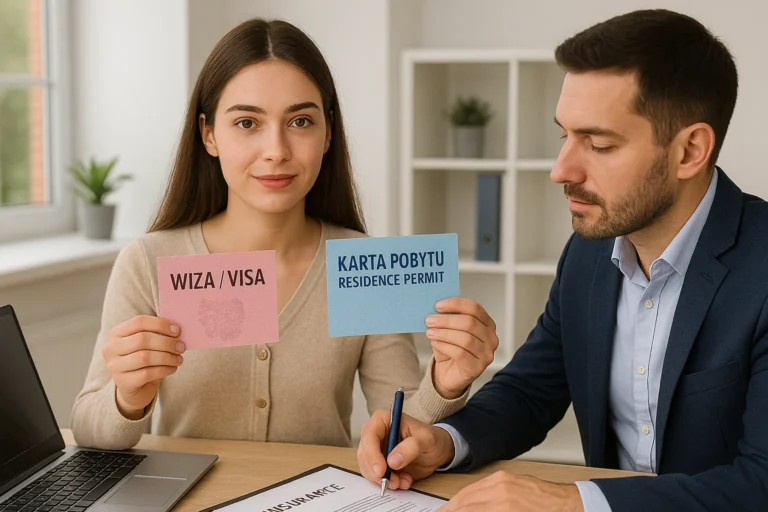
- nộp đơn xin giấy phép cư trú tạm thời hoặc vĩnh viễn (và nhận thẻ cư trú),
- để bắt đầu làm việc hợp pháp (người sử dụng lao động sẽ đăng ký với Quỹ Bảo hiểm Y tế Quốc gia, nhưng trước đó bạn thường phải xuất trình thẻ bảo hiểm),
- khi bắt đầu học đại học (tham gia tự nguyện vào Quỹ Bảo hiểm Y tế Quốc gia hoặc có hợp đồng bảo hiểm tư nhân),
- các kỳ nghỉ dài ngày cùng gia đình.
Đối với các chuyến du lịch ngắn ngày, du khách phải có ít nhất bảo hiểm chi phí y tế (KL), loại bảo hiểm này có hiệu lực trong trường hợp mắc bệnh đột ngột hoặc tai nạn và được công nhận khi qua biên giới.
Kết luận thực tiễn: Trong hầu hết các tình huống thực tế, nếu không có hợp đồng bảo hiểm hợp lệ, bạn sẽ khó có thể hoàn tất các thủ tục hành chính và sử dụng dịch vụ y tế một cách an toàn trong hệ thống chăm sóc sức khỏe của Ba Lan. Để tìm hiểu chi tiết hơn về cách thức tài liệu này „hoạt động” trong các quy trình, bạn có thể tham khảo hướng dẫn sau: Bảo hiểm y tế và thẻ cư trú – những thủ tục quan trọng nhất.
Những loại hợp đồng bảo hiểm nào được chấp nhận vào năm 2025?
Bảo hiểm y tế công cộng tại NFZ
Nếu bạn làm việc theo hợp đồng lao động, người sử dụng lao động sẽ đăng ký cho bạn với ZUS và bạn sẽ được hưởng các quyền lợi trong khuôn khổ NFZ. Sinh viên có thể tự nguyện tham gia NFZ. Ưu điểm là các quyền lợi rộng rãi và chi phí tương đối thấp; nhược điểm là phải xếp hàng chờ đợi để gặp một số bác sĩ chuyên khoa và làm các xét nghiệm – điều thường thấy trong khu vực công.
Bảo hiểm y tế tư nhân dành cho người nước ngoài
Dịch vụ này cung cấp tư vấn nhanh chóng, chẩn đoán toàn diện và điều trị nội trú tại mạng lưới các cơ sở y tế đối tác, cùng với dịch vụ hỗ trợ bằng các ngôn ngữ nước ngoài. Có sẵn các gói dịch vụ cơ bản (các trường hợp cấp cứu + bác sĩ chăm sóc sức khỏe ban đầu) và các gói mở rộng (chẩn đoán, phục hồi chức năng, thường bao gồm nha khoa bảo tồn, y tế từ xa). Đây là lựa chọn ưu tiên cho các kỳ lưu trú kéo dài nhiều tháng, khi thời gian và sự thoải mái là yếu tố quan trọng.
Bảo hiểm chi phí điều trị (KL)
Gói bảo hiểm tiêu chuẩn cho các chuyến đi ngắn ngày và yêu cầu về thị thực. Thông thường, gói bảo hiểm này bao gồm các trường hợp ốm đột ngột, điều trị ngoại trú, nhập viện, vận chuyển y tế và cứu hộ. Đây là mức bảo hiểm tối thiểu cần thiết „để bắt đầu” và trong suốt chuyến đi, nhưng đối với các chuyến lưu trú dài hạn, bạn nên cân nhắc lựa chọn một gói bảo hiểm toàn diện hơn so với gói bảo hiểm du lịch KL.
Các yêu cầu về hình thức – Giấy bảo hiểm cho thị thực và thẻ cư trú phải bao gồm những gì?
Các cơ quan hành chính tỉnh và lãnh sự quán lưu ý rằng hợp đồng bảo hiểm phải:
- đã có hiệu lực trong suốt thời gian lưu trú đã khai báo (không có „lỗ”),
- bao gồm lãnh thổ Cộng hòa Ba Lan,
- chi trả các chi phí điều trị thực tế điều trị ngoại trú và nội trú và vận chuyển y tế,
- có mức độ phù hợp số tiền bảo hiểm (đối với các tour du lịch, mức tối thiểu được quy định là 30.000 EUR; đối với các kỳ lưu trú dài hơn, nên áp dụng mức giới hạn cao hơn).
Điều quan trọng không kém là bản xác nhận hợp đồng bảo hiểm (PDF) phải rõ ràng và có thể xuất trình tài liệu bằng ngôn ngữ được cơ quan chức năng chấp nhận. Đối với thời gian lưu trú kéo dài nhiều tháng, hãy cân nhắc gói bảo hiểm dành riêng cho „thẻ cư trú”, với hình thức thanh toán không dùng tiền mặt tại các cơ sở ở Ba Lan và việc gia hạn bảo hiểm dễ dàng.
Phạm vi bảo hiểm – những điều cần có trong Điều khoản bảo hiểm chung?
Một hợp đồng bảo hiểm thiết thực kết hợp giữa những yêu cầu của các cơ quan chức năng với những gì bạn cần trong cuộc sống hàng ngày. Hãy lưu ý xem trong Điều khoản Bảo hiểm Chung có bao gồm những nội dung sau đây hay không:
- khám bệnh tại bác sĩ chăm sóc sức khỏe ban đầu và tiếp cận nhanh chóng với các chuyên gia,
- chẩn đoán (phòng thí nghiệm, chụp X-quang, siêu âm, chụp cắt lớp vi tính, chụp cộng hưởng từ),
- nhập viện và các thủ thuật cấp cứu,
- cấp cứu y tế i vận tải trên lãnh thổ Ba Lan và (trong một số kế hoạch nhất định) chuyến trở về,
- phục hồi chức năng sau chấn thương,
- đường dây tư vấn y tế và dịch vụ hỗ trợ bằng các ngôn ngữ nước ngoài.
Bạn có mắc các bệnh mãn tính không? Hãy kiểm tra xem các bệnh này có được bảo hiểm chi trả hay không (đôi khi cần mở rộng phạm vi bảo hiểm hoặc có thời gian chờ). Đối với các gia đình, các gói bảo hiểm nhi khoa, dịch vụ phòng ngừa và nha khoa bảo tồn nhanh chóng sẽ rất hữu ích.
Bạn có thể tìm hiểu chi tiết về những gì có trong các gói dịch vụ và phạm vi hoạt động của chúng trong bài viết sau: Bảo hiểm y tế dành cho người nước ngoài tại Ba Lan bao gồm những quyền lợi nào?.
Những lỗi thường gặp nhất và cách tránh chúng
- Thời hạn bảo hộ quá ngắn liên quan đến thời gian lưu trú dự kiến. Cơ quan chức năng sẽ kiểm tra các ngày tháng.
- Số tiền bảo hiểm quá thấp – Về mặt hình thức lẫn thực tế, đây là rủi ro phải bù lỗ.
- Không được bảo hiểm chi trả chi phí điều trị tại Ba Lan (hợp đồng bảo hiểm có phạm vi bảo hiểm hạn chế hoặc „tượng trưng”).
- Các bệnh mãn tính nằm ngoài phạm vi – Việc không có phần mở rộng sẽ dẫn đến việc bị từ chối hoàn trả.
- Không mang theo biên lai thanh toán / hợp đồng bảo hiểm – Hồ sơ bị trả lại để bổ sung, trong khi chi phí tại bệnh viện ngày càng tăng.
Danh sách kiểm tra đơn giản trước khi mua: phạm vi bảo hiểm, số tiền bảo hiểm, thời hạn, loại quyền lợi, tài liệu PDF và hướng dẫn khai báo sự cố.
Cách chọn và mua hợp đồng bảo hiểm – hướng dẫn từng bước
- Hãy chọn loại hình và thời gian lưu trú. Chuyến thăm ngắn ngày = KL; công việc/học tập/gia đình = kế hoạch dài hạn (tư nhân ± NFZ).
- Thu thập các yêu cầu của cơ quan chức năng. Hãy kiểm tra tổng số tiền, thời hạn và các giấy tờ cần thiết cho đơn xin.
- So sánh mạng lưới các cơ sở tại thành phố của bạn và các mức giới hạn trợ cấp.
- Hãy đọc các Điều khoản và Điều kiện chung (OWU) cũng như các trường hợp loại trừ. Hãy lưu ý đến các hoạt động thể thao, rượu bia, các bệnh mãn tính và thai kỳ.
- Mua hợp đồng bảo hiểm trực tuyến hoặc qua đại lý bảo hiểm. Tải xuống tệp PDF và lưu vào điện thoại; đính kèm bản in vào đơn xin.
- Hãy đảm bảo tính liên tục của việc bảo vệ. Hãy gia hạn đúng hạn; khi thay đổi trạng thái, hãy đảm bảo không có „khoảng trống”.
Nếu bạn muốn có một gói dịch vụ được thiết kế „theo các yêu cầu hành chính” và mang lại sự bảo vệ thực sự, hãy tham khảo: Bảo hiểm y tế cho người nước ngoài tại Ba Lan.
Sinh viên, nhân viên, gia đình – những hoàn cảnh khác nhau, những giải pháp tối ưu khác nhau
- Sinh viên và nghiên cứu sinh: Thông thường, bạn có thể lựa chọn giữa bảo hiểm y tế quốc gia (NFZ) tự nguyện (với sự hỗ trợ của trường đại học) hoặc gói bảo hiểm tư nhân có dịch vụ chẩn đoán nhanh. Khi nộp đơn xin cư trú, thường cần có giấy tờ ngay lập tức – hợp đồng bảo hiểm tư nhân trực tuyến sẽ cung cấp tệp PDF ngay lập tức.
- Nhân viên: Khi ký hợp đồng lao động, người sử dụng lao động sẽ đăng ký với Quỹ Bảo hiểm Y tế Quốc gia (NFZ). Trên thực tế, nhiều người chọn thêm gói bảo hiểm tư nhân (dịch vụ tiện nghi, thời gian chờ khám chuyên khoa).
- Các gia đình: Nên tìm hiểu xem có thể thêm vợ/chồng và con cái vào gói bảo hiểm hay không, cũng như các dịch vụ nhi khoa và phòng ngừa. Sự hỗ trợ từ một chuyên viên tư vấn bảo hiểm, người sẽ tổng hợp các gói bảo hiểm dành cho gia đình, sẽ rất hữu ích.
Bạn có thể tìm thấy chi phí và các ví dụ về báo giá trên thị trường năm 2025 tại đây: Năm 2025, chi phí bảo hiểm y tế cho người nước ngoài tại Ba Lan là bao nhiêu?.
Hậu quả của việc không có bảo hiểm là gì?
Việc không có hợp đồng bảo hiểm còn hiệu lực có thể dẫn đến:
- việc từ chối cấp hoặc gia hạn thị thực,
- việc từ chối đơn xin thẻ cư trú,
- không thể sử dụng dịch vụ y tế công cộng (khi không có thẻ bảo hiểm y tế của Quỹ Bảo hiểm Y tế Quốc gia),
- sự cần thiết tự chi trả tất cả các chi phí điều trị và nằm viện.
Chỉ một lần nhập viện thôi cũng có thể vượt quá ngân sách cả năm của sinh viên hoặc số tiền tiết kiệm được trong vài tháng của người lao động. Rủi ro này có thể dễ dàng được giảm thiểu – bằng cách lựa chọn gói bảo hiểm phù hợp với thời gian và mục đích lưu trú, đồng thời đảm bảo tính liên tục của gói bảo hiểm đó.
Các yêu cầu của cơ quan chức năng – tóm tắt ngắn gọn
- Ngày từ–đến Thời hạn của hợp đồng bảo hiểm phải trùng khớp với thời gian lưu trú.
- Lãnh thổ „Ba Lan” – không có bất kỳ sự mơ hồ nào trong việc giải thích.
- Số tiền bảo hiểm – không dưới 30.000 EUR đối với các chuyến du lịch; đối với các chuyến lưu trú dài ngày hơn, mức này nên cao hơn một cách hợp lý.
- Phạm vi điều trị – khám ngoại trú, điều trị nội trú, vận chuyển y tế.
- Tài liệu – dễ đọc, tốt nhất là bản tiếng Ba Lan/tiếng Anh, sẵn sàng để đưa vào hồ sơ.
Bạn có thể tìm thấy danh sách đầy đủ các yêu cầu về thủ tục cùng các ví dụ thực tế tại đây: Bảo hiểm y tế cho người nước ngoài tại Ba Lan – ai phải có và làm thế nào để đăng ký?.
Chính sách bảo hiểm hoạt động như thế nào trong các trường hợp khẩn cấp?
Tình huống „trong thực tế”: đau bụng đột ngột → Khoa Cấp cứu → chẩn đoán (xét nghiệm máu, siêu âm, chụp cắt lớp vi tính) → phẫu thuật khẩn cấp → nhập viện. Nếu có hợp đồng bảo hiểm còn hiệu lực, cơ sở y tế sẽ thanh toán trực tiếp với công ty bảo hiểm (thanh toán không dùng tiền mặt hoặc hoàn trả sau). Nếu không có hợp đồng bảo hiểm – hóa đơn sẽ được gửi cho bạn.
Bạn có thể đọc tại đây để biết quy trình từng bước diễn ra như thế nào và những quyền lợi nào là quan trọng nhất: Bảo hiểm y tế dành cho người nước ngoài tại Ba Lan hoạt động như thế nào trong các trường hợp khẩn cấp?.
Nên mua bảo hiểm ở đâu để „không phải quay lại quầy”?
Bạn có ba lựa chọn và mỗi lựa chọn đều hợp lý, tùy thuộc vào hoàn cảnh của bạn:
- Công ty bảo hiểm: liên hệ trực tiếp, hồ sơ đầy đủ, tốn thời gian và thường phải đến tận nơi nhiều lần.
- Nhà môi giới / đại lý: sẽ so sánh nhiều đề xuất, tư vấn các gói dành cho gia đình và điều chỉnh phạm vi dịch vụ cho phù hợp với yêu cầu của cơ quan chức năng.
- Mua hàng trực tuyến: nhanh nhất – chỉ vài phút, thanh toán bằng thẻ/chuyển khoản, tệp PDF có thể đính kèm ngay vào đơn đăng ký, gia hạn dễ dàng.
Nếu bạn muốn mua hàng một cách đơn giản, nhanh chóng và có ngay tài liệu sẵn sàng để thực hiện các thủ tục, hãy tham khảo: Bảo hiểm y tế cho người nước ngoài tại Ba Lan.
Các hướng dẫn sử dụng bổ sung
- Hãy lưu bản sao hợp đồng bảo hiểm trong điện thoại (PDF) và hãy mang theo số điện thoại đường dây nóng bên mình.
- Báo cáo sự cố theo hướng dẫn trong Điều khoản và Điều kiện Chung – đây là điều kiện để việc thanh toán được thực hiện suôn sẻ.
- Cập nhật thông tin liên hệ và địa chỉ nơi cư trú, nếu bạn chuyển đến thành phố khác hoặc thay đổi số điện thoại.
- Hãy chú ý đến thời gian ân hạn – Một số quyền lợi sẽ có hiệu lực sau một khoảng thời gian nhất định kể từ ngày mua.
- Hãy chú ý đến thể thao và lao động chân tay – đôi khi đòi hỏi phải mở rộng phạm vi rủi ro.
Ngân sách hợp lý và sự bảo vệ thực tế
Giá của hợp đồng bảo hiểm luôn là sự cân bằng giữa phạm vi bảo hiểm và ngân sách. Các gói bảo hiểm rẻ nhất có thể không đáp ứng được tất cả các yêu cầu về thủ tục hoặc không bao gồm các chi phí điều trị thực tế. Mặt khác, khoản phụ phí cho gói bảo hiểm có phạm vi rộng hơn có thể được bù đắp ngay từ lần chẩn đoán lớn đầu tiên hoặc một đợt nhập viện ngắn.
Những câu hỏi kiểm tra cuối cùng trước khi nhấp vào „mua”
- Thời hạn của hợp đồng bảo hiểm bao gồm toàn bộ thời gian lưu trú dự kiến liên tục à?
- Liệu lãnh thổ này có phải là Ba Lan, và mức bảo hiểm có đủ không?
- Liệu điều đó có nằm trong phạm vi không nhập viện, chẩn đoán và vận chuyển?
- Bạn có cần các tiện ích mở rộng (các bệnh mãn tính, thai kỳ, thể thao)?
- Bạn có Tệp PDF và hướng dẫn đăng ký Có sẵn không?
Nếu bạn trả lời „có” cho những câu hỏi này, bạn đã sẵn sàng để nộp đơn một cách an toàn và sống yên tâm tại Ba Lan.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian