
La franquicia aparece en las descripciones de las pólizas de seguro de vehículos e inmuebles, pero no siempre funciona de la misma manera. No se trata de un cargo adicional que se cobra tras cada siniestro ni del nombre de una cantidad concreta establecida por ley. Se trata de una condición del contrato que debe interpretarse junto con las normas para el cálculo de la indemnización. Puede influir en la liquidación del siniestro, pero el término en sí mismo no indica cuándo se aplicará la deducción ni cómo se calculará.
Lo más importante es distinguir entre el seguro a todo riesgo voluntario, la cobertura del hogar y el seguro de responsabilidad civil obligatorio para vehículos. No se debe trasladar el mecanismo establecido en un contrato a otro tipo de cobertura. A continuación explicamos dónde buscar la cláusula correspondiente, cómo analizarla antes de formalizar el contrato y qué hay que comprobar tras recibir la resolución sobre el siniestro.
Índice
- ¿Qué significa «franquicia»?
- Franquicia en el seguro de responsabilidad civil, el seguro a todo riesgo y el seguro de hogar
- ¿Cómo influye la franquicia en la liquidación del siniestro?
- ¿Cómo se puede comprobar la cuota propia antes de firmar el contrato?
- ¿Qué hay que hacer tras sufrir un siniestro?
- Preguntas frecuentes: franquicia
¿Qué significa «franquicia»?
En la práctica, la franquicia describe aquella parte de las consecuencias económicas del siniestro que, según las condiciones del contrato concreto, corre a cargo del asegurado. Sin embargo, no existe una regla única que permita predecir el resultado de la liquidación basándose únicamente en el nombre.
La participación propia no tiene una forma única y universal aplicable a todos los contratos.
El significado de este concepto debe determinarse sobre la base de la póliza, las condiciones generales del seguro y los documentos que forman parte del contrato. La Ley de actividades de seguros y reaseguros establece que las condiciones generales de seguro definen, entre otras cosas, el alcance de la responsabilidad y la forma de determinar la cuantía del perjuicio en los seguros de bienes. El modelo de contrato también debe incluir disposiciones relativas a las limitaciones y exclusiones que puedan dar lugar a la denegación o a la reducción de la prestación. Por lo tanto, El mecanismo exacto debe desprenderse de los documentos del contrato., y no del sentido coloquial del término.
Conviene distinguir la franquicia de la suma asegurada. De acuerdo con el Código Civil, la suma asegurada establecida en el contrato constituye, por regla general, el límite máximo de responsabilidad de la aseguradora. La franquicia, por su parte, se refiere a la forma de liquidar un siniestro concreto, siempre que se haya previsto en el contrato. No debe confundirse con el límite de responsabilidad.
Franquicia en el seguro de responsabilidad civil, el seguro a todo riesgo y el seguro de hogar
AC: lo determinan las condiciones del contrato voluntario
La Comisión de Supervisión Financiera define el seguro a todo riesgo como un seguro voluntario del vehículo contra las consecuencias de determinados sucesos, en particular daños, destrucción o pérdida. Dado que el seguro a todo riesgo es un seguro voluntario, el alcance de la cobertura y las normas de liquidación deben evaluarse en función de la oferta concreta y de las Condiciones Generales del Seguro (CGS).
Si en la póliza de seguro a todo riesgo (AC) se incluye una franquicia, es necesario comprobar su redacción, las condiciones de aplicación y su relación con el método de cálculo de los daños. La mera presencia de este término en el resumen de la oferta no es suficiente. También es fundamental determinar si la cláusula se aplica a todos los siniestros, a determinados eventos o a un método concreto de reparación.
Seguro de responsabilidad civil de vehículos: un régimen de responsabilidad diferente
El seguro obligatorio de responsabilidad civil de los propietarios de vehículos cubre la responsabilidad civil por los daños causados a terceros en relación con la circulación del vehículo. De conformidad con la Ley de seguros obligatorios, se tiene derecho a una indemnización cuando el propietario o el conductor del vehículo es responsable de dichos daños.
Se trata de una situación diferente a la liquidación de los daños sufridos por el propio vehículo a través de un seguro a todo riesgo voluntario. No se permite transferir automáticamente la participación propia de AC sobre la indemnización que le corresponde a la persona perjudicada en virtud del seguro obligatorio de responsabilidad civil de tráfico. Si en el documento se utiliza la abreviatura „OC”, comprueba primero si se trata del seguro obligatorio de responsabilidad civil de tráfico o de otra cobertura voluntaria de responsabilidad civil.
Seguro de vivienda: hay que leer la cláusula en el contexto del siniestro
En los seguros voluntarios de bienes inmuebles, la forma de determinar los daños y las posibles limitaciones se derivan del contrato y de las Condiciones Generales del Seguro (CGS). Antes de elegir la cobertura, conviene comprobar si la franquicia puede aplicarse a los siniestros relevantes en el inmueble en cuestión y, a continuación, comparar esa cláusula con el alcance de la responsabilidad de la aseguradora.
Un punto de partida podría ser una descripción seguros de vivienda y un artículo sobre cómo abordar seguros de hogar contra inundaciones. Al analizar los documentos Consulta todo el mecanismo de liquidación, no solo una única palabra clave en la ficha del producto.
¿Cómo influye la franquicia en la liquidación del siniestro?
No es posible ofrecer una fórmula fiable sin conocer el contenido concreto del contrato. El documento puede describir la participación propia de diferentes maneras, por lo que, antes de realizar el cálculo, hay que determinar el método de cálculo y el momento de la deducción. No se debe dar por sentado de antemano que siempre se tratará de un porcentaje o de una cantidad fija.
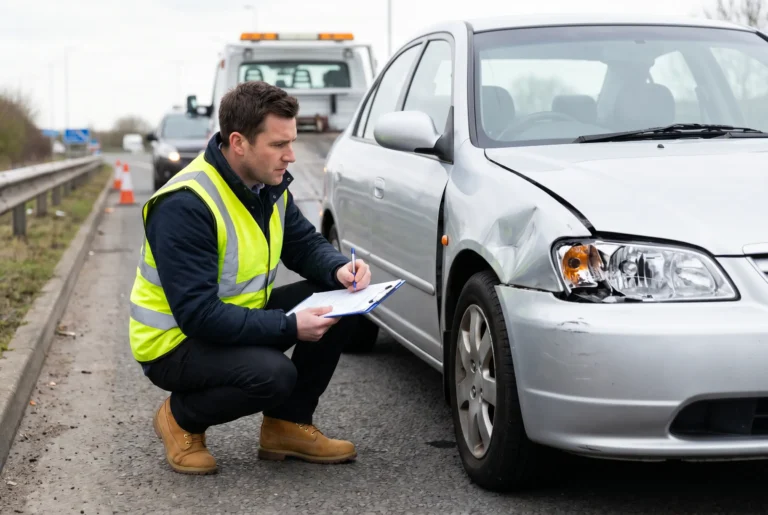
Ejemplo de daños en un coche
El conductor denuncia los daños sufridos por su propio vehículo con el seguro a todo riesgo. En primer lugar, se determina el alcance de la responsabilidad y la cuantía de los daños de acuerdo con el contrato. Solo entonces se puede evaluar si se aplica la cláusula de franquicia y cómo afecta a la indemnización. Si la resolución incluye una reducción, esta debe estar fundamentada en las condiciones que vinculan a las partes.
Ejemplo de daños en una vivienda
Tras un siniestro en un local, el mero hecho de determinar el coste de la reparación de los daños no garantiza por sí solo el pago de la indemnización. Es necesario comparar la causa y el alcance de los daños con el ámbito de cobertura, el método de cálculo de la cuantía de los daños y las limitaciones establecidas en la documentación. Cada siniestro requiere una verificación individual de las disposiciones pertinentes del contrato.
¿Fijo, porcentual o condicional?
Los términos que aparecen en los materiales informativos pueden sugerir una cantidad fija, una parte del valor de los daños o un mecanismo que solo se activa en la situación descrita. Sin embargo, no se deben atribuir estas formas a todos los contratos. La participación condicional solo se aplica en circunstancias concretas, siempre que dichas circunstancias se hayan establecido expresamente en el contrato.
Tampoco se debe prometer una reducción concreta del precio a cambio de aceptar una franquicia más elevada. Sin cálculos comparativos para el mismo alcance de la cobertura, el objeto del seguro y el perfil del cliente, no es posible demostrar dicha relación. Una franquicia más elevada puede influir en las condiciones de la oferta, pero no garantiza automáticamente un ahorro concreto.
¿Cómo se puede comprobar la cuota propia antes de firmar el contrato?
En primer lugar, busca en las Condiciones Generales de Contratación todas las apariciones de las expresiones „franquicia”, „reducción”, „limitación de responsabilidad” y „fijación del importe de la indemnización”. A continuación, lee toda la disposición junto con las definiciones y las referencias. Sin esta lectura, el resumen que aparece en la oferta puede resultar confuso.
Una lista de comprobación útil:
Antes de elegir una póliza de seguro No des por sentado que un nombre idéntico implica condiciones idénticas. Compara disposiciones concretas que se refieran a un ámbito y un objeto de protección similares. Sitios web sobre comparativas de seguros de vivienda i Comparación de las coberturas de seguros inmobiliarios Pueden ayudar a recopilar ofertas, pero la evaluación definitiva de la aportación propia debe basarse en los documentos del contrato seleccionado.
Si estás analizando la cobertura del vehículo, presta también atención a cómo se evalúa y se liquida el siniestro. Es útil Explicación del concepto de siniestro total, ya que la franquicia y la calificación del siniestro son cuestiones distintas. Es fundamental que la secuencia de cálculos sea completa, y no una sola parte extraída de la decisión.
¿Qué hay que hacer tras sufrir un siniestro?
Una vez recibida la resolución, compara su exposición de motivos con la póliza y las condiciones generales de contratación vigentes en la fecha de celebración del contrato. Comprueba si se indica el fundamento para la aplicación de la franquicia, la forma de determinar el siniestro y la aplicación de otras limitaciones. Si falta alguno de estos elementos, solicita una explicación detallada del cálculo.
En caso de discrepancias, se deberá citar la disposición concreta e indicar qué es lo que no se puede reconstruir a partir de los documentos recibidos. Se debe solicitar que se exponga el fundamento de cada reducción. No se debe basar una reclamación únicamente en la creencia de que la franquicia „debería” funcionar de otra manera.
También es importante la claridad de las disposiciones. La Ley de actividades de seguros y reaseguros establece que Las disposiciones ambiguas se interpretarán en beneficio del titular del derecho. del contrato. El Código Civil recoge una norma similar en relación con el consumidor. Esto no sustituye al análisis de cada caso concreto, pero resulta relevante cuando una cláusula no puede interpretarse de forma inequívoca.
La base jurídica puede consultarse en Ley sobre las actividades de seguros y reaseguros, Ley de seguros obligatorios y en Código Civil.
La conclusión es sencilla: El resultado de la liquidación viene determinado por la documentación del contrato concreto. así como las circunstancias del siniestro. Considera la franquicia como uno de los elementos que influyen en la decisión, junto con el alcance de la cobertura, el método de valoración y el resto de limitaciones.
Preguntas frecuentes: franquicia
¿Es obligatorio el pago de la cuota propia en todos los contratos?
No. No existe una norma única que obligue a aplicarlo en todos los contratos. Consulta la póliza y las condiciones generales de la cobertura concreta, ya que de ellos deben derivarse el posible mecanismo y sus condiciones.
¿La cuota propia siempre es un porcentaje?
No hay que darlo por sentado. Consulta en la documentación del contrato cómo se describe la cuota propia y cómo hay que calcularla.
¿La franquicia es lo mismo que la suma asegurada?
La suma asegurada constituye, en principio, el límite máximo de responsabilidad en los seguros de daños materiales. La franquicia puede influir en la liquidación de un siniestro concreto, siempre que esté prevista en el contrato.
¿La franquicia del seguro a todo riesgo (AC) reduce la indemnización que recibe el perjudicado del seguro de responsabilidad civil (OC)?
No se puede dar por sentado automáticamente este principio. El seguro a todo riesgo es una protección voluntaria del propio vehículo, mientras que el seguro obligatorio de responsabilidad civil se refiere a la responsabilidad por los daños causados a terceros. Se trata de dos regímenes de liquidación distintos.
¿Dónde puedo encontrar información sobre la franquicia del seguro de vivienda?
En la póliza, las condiciones generales del seguro, las definiciones y las disposiciones relativas al método de cálculo de los daños, las limitaciones y las exenciones de responsabilidad, conviene comprobar también las referencias a otras partes del documento.
¿Qué hacer si la resolución no explica el recorte?
Solicita una base contractual y un presupuesto claro que muestre el orden de las acciones. A continuación, compáralo con los documentos vigentes para dicho contrato. Cualquier reducción debería poder verificarse sobre la base de la disposición indicada y del método de cálculo.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian