
Kendi payı, araç ve gayrimenkul sigorta poliçelerinin açıklamalarında yer alır, ancak her zaman aynı şekilde işlemeyebilir. Bu, her hasar sonrasında tahsil edilen ek bir ücret ya da kanunla belirlenmiş tek bir tutarın adı değildir. Bu, tazminat hesaplama kurallarıyla birlikte okunması gereken bir sözleşme şartıdır. Hasar ödemesini etkileyebilir, ancak bu terim tek başına ne zaman bir kesinti yapılacağını veya bunun nasıl hesaplanacağını belirtmez.
En önemlisi, gönüllü kasko sigortası, konut sigortası ile zorunlu trafik sorumluluk sigortası arasındaki farkı ayırt etmektir. Bir sözleşmede belirtilen hükümler, başka bir sigorta türüne aktarılamaz. Aşağıda, ilgili hükmü nerede bulabileceğinizi, sözleşmeyi imzalamadan önce bu hükmü nasıl inceleyeceğinizi ve hasar kararını aldıktan sonra neleri kontrol etmeniz gerektiğini açıklıyoruz.
Kendi payı ne anlama gelir?
Uygulamada, “kendi payı”, belirli bir sözleşmenin koşullarına göre zararın mali sonuçlarının sigortalıya ait kalan kısmını ifade eder. Ancak, sadece bu terimin adından yola çıkarak hesaplamanın sonucunu öngörebilmeyi sağlayan tek bir kural yoktur.
Kendi payının tek bir evrensel şekli yoktur tüm sözleşmeler için geçerli olan.
Bu kavramın anlamı, poliçe, genel sigorta şartları ve sözleşmenin bir parçası haline gelen belgeler temelinde belirlenmelidir. Sigorta ve Reasürans Faaliyetleri Kanunu, Genel Sigorta Koşullarının (OWU) diğer hususların yanı sıra, mal sigortalarında sorumluluk kapsamını ve zararın boyutunun belirlenme şeklini tanımladığını belirtmektedir. Sözleşme şablonu, tazminatın reddedilmesine veya azaltılmasına yol açabilecek sınırlamalar ve istisnalarla ilgili hükümleri de içermelidir. Bu nedenle Kesin mekanizma, sözleşme belgelerinden anlaşılmalıdır., terimin genel anlamından değil.
Muafiyet tutarını, sigorta tutarından ayırmak gerekir. Medeni Kanun’a göre, sözleşmede belirlenen sigorta tutarı, kural olarak sigortacının sorumluluk sınırını oluşturur. Muafiyet tutarı ise, sözleşmede öngörülmüş olması halinde, belirli bir hasarın nasıl hesaplanacağına ilişkin bir husustur. Bunu sorumluluk sınırıyla karıştırmamak gerekir.
Sorumluluk Sigortası, Kaza Sigortası ve Konut Sigortasında kendi payı
AC: Gönüllü sözleşmenin şartları belirleyicidir
Finansal Denetim Komisyonu, kasko sigortasını, bir aracın olayların sonuçlarına, özellikle hasar, tahribat veya kayba karşı gönüllü olarak yaptırılan bir sigorta olarak tanımlamaktadır. AC, gönüllü bir sigorta türü olduğu için, teminat kapsamı ve ödeme kuralları, somut teklif ile Genel Sigorta Şartları (OWU) temelinde değerlendirilmelidir.
AC sözleşmesinde muafiyet varsa, bunun içeriği, uygulama koşulları ve hasarın belirlenme yöntemiyle olan ilişkisi kontrol edilmelidir. Teklif özetinde bu terimin yer alması tek başına yeterli değildir. Ayrıca, bu hükmün tüm hasarları, belirli olayları mı yoksa belirli bir onarım yöntemini mi kapsadığının belirlenmesi de çok önemlidir.
Trafik Sorumluluk Sigortası: farklı bir sorumluluk rejimi
Araç sahipleri için zorunlu sorumluluk sigortası, aracın trafiğe çıkmasıyla bağlantılı olarak üçüncü şahıslara verilen zararlara ilişkin hukuki sorumluluğu kapsar. Zorunlu sigorta kanununa göre, araç sahibi veya sürücüsü bu zarardan sorumlu olduğu durumlarda tazminat ödenir.
Bu, gönüllü kasko sigortası kapsamında kendi aracınızın hasarının karşılanmasından farklı bir durumdur. AC’den kendi payı otomatik olarak aktarılmamalıdır zorunlu trafik sorumluluk sigortasından mağdura ödenmesi gereken tazminat. Belgede „OC” kısaltması kullanılıyorsa, öncelikle bunun zorunlu araç sorumluluk sigortası mı, yoksa başka bir gönüllü sorumluluk sigortası mı olduğunu belirleyin.
Konut sigortası: Hükümler, hasar bağlamında okunmalıdır
Gönüllü gayrimenkul sigortasında, zararın belirlenme şekli ve olası sınırlamalar, sözleşme ile Genel Sigorta Şartları’ndan (GSS) kaynaklanır. Sigorta kapsamını seçmeden önce, söz konusu mülkte meydana gelebilecek önemli olaylara muafiyet tutarının uygulanıp uygulanmayacağını kontrol etmeli ve ardından bu hükmü sigortacının sorumluluk kapsamıyla karşılaştırmalısınız.
Başlangıç noktası, bir açıklama olabilir konut sigortası ve bu konuya nasıl yaklaşılacağına dair bir yazı ev su baskını sigortası. Belgelerin incelenmesi sırasında tüm hesaplama mekanizmasını inceleyin, sadece ürün kartındaki tek bir anahtar kelime değil.
Kendi payı, hasar ödemesini nasıl etkiler?
Somut bir sözleşmenin içeriği olmadan tek bir formülün güvenilir bir şekilde verilmesi mümkün değildir. Belge, kendi payını farklı şekillerde tanımlayabilir; bu nedenle hesaplama yapmadan önce hesaplama yöntemini ve kesinti zamanını belirlemek gerekir. Bunun her zaman bir yüzde ya da sabit bir tutar olacağını önceden varsaymamak gerekir.
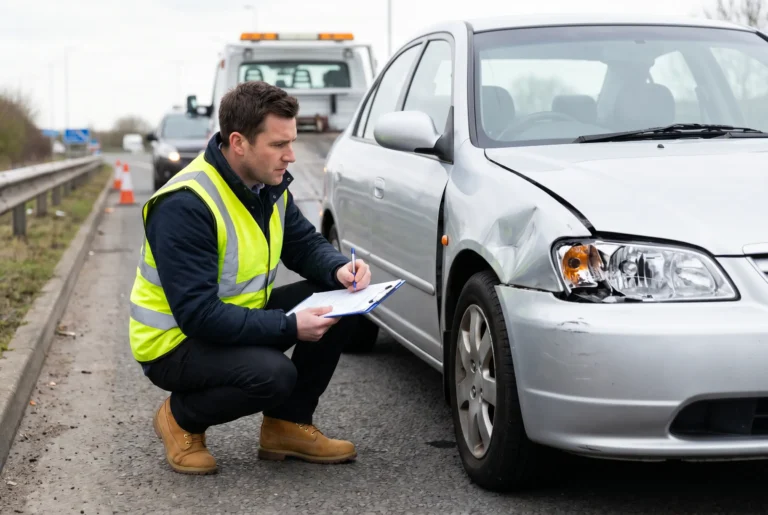
Araçta meydana gelen hasara ilişkin örnek
Sürücü, kendi aracındaki hasarı kasko sigortası kapsamında bildirir. Öncelikle, sözleşmeye uygun olarak sorumluluk kapsamı ve hasarın boyutu belirlenir. Ancak bundan sonra, muafiyet hükmünün geçerli olup olmadığı ve bunun tazminata nasıl etki edeceği değerlendirilebilir. Kararda bir indirim öngörülüyorsa, bu indirimin tarafları bağlayıcı olan şartlara dayandırılması gerekir.
Bir dairede meydana gelen hasar örneği
Mekânda meydana gelen olayın ardından, hasarın giderilme maliyetinin belirlenmesi tek başına tazminat ödemesinin yapılacağına dair kesin bir karar anlamına gelmez. Hasarın nedeni ve kapsamının, teminat kapsamı, hasar tutarının belirlenme yöntemi ve belgelerde belirtilen sınırlamalarla karşılaştırılması gerekmektedir. Her bir hasar durumu, sözleşmenin ilgili hükümlerinin ayrı ayrı incelenmesini gerektirir.
Sabit, yüzdeye dayalı mı yoksa koşullu mu?
Bilgilendirme materyallerinde geçen ifadeler, sabit bir tutarı, hasar değerinin bir kısmını ya da yalnızca açıklanan durumda devreye giren bir mekanizmayı ima edebilir. Ancak bu formların her sözleşmeye uygulanması mümkün değildir. Koşullu katılım, yalnızca belirli koşullarda ve bu koşulların sözleşmede açıkça belirtilmiş olması halinde geçerlidir.
Ayrıca, daha yüksek bir muafiyet oranını kabul etme karşılığında belirli bir fiyat indirimi vaat etmemelisiniz. Aynı teminat kapsamı, sigorta konusu ve müşteri profili için karşılaştırılabilir hesaplamalar olmadan böyle bir ilişki kanıtlanamaz. Daha yüksek bir muafiyet tutarı teklif koşullarını etkileyebilir, ancak belirli bir tasarrufu otomatik olarak garanti etmez.
Sözleşmeyi imzalamadan önce kendi payınızı nasıl kontrol edebilirsiniz?
Öncelikle, Genel Şartlar’da „kendi payı”, „azaltma”, „sorumluluk sınırlaması” ve „tazminat tutarının belirlenmesi” ifadelerinin geçtiği tüm yerleri bulun. Ardından, tanımlar ve atıflarla birlikte maddenin tamamını okuyun. Bu okuma yapılmazsa, teklifteki özet kafa karıştırıcı olabilir.
Yararlı bir kontrol listesi:
Koruma seçmeden önce Aynı ismin aynı koşulları ifade ettiğini varsaymayın. Benzer bir kapsam ve benzer bir koruma konusu ile ilgili somut hükümleri karşılaştırın. Şu konulara ilişkin hizmetler: konut sigortası karşılaştırmaları i Gayrimenkul koruma karşılaştırmaları Tekliflerin toplanmasına yardımcı olabilirler, ancak öz sermaye payının nihai değerlendirmesi, seçilen sözleşmenin belgelerine dayandırılmalıdır.
Araç sigortasını değerlendirirken, hasarların değerlendirilme ve tazminat ödeme yöntemlerine de dikkat edin. Şu hususlar yardımcı olabilir: “tam hasar” kavramının açıklaması, çünkü muafiyet ve hasarın değerlendirilmesi birbirinden ayrı konulardır. Hesaplamaların tam akışı çok önemlidir, kararın içinden koparılmış tek bir madde değil.
Hasar meydana geldikten sonra ne yapılmalı?
Kararı aldıktan sonra, kararın gerekçesini, sözleşmenin imzalandığı tarihte geçerli olan poliçe ve Genel Sigorta Koşulları ile karşılaştırın. Kendi payının uygulanma dayanağının, hasarın belirlenme şeklinin ve diğer kısıtlamaların belirtilip belirtilmediğini kontrol edin. Bu unsurlardan herhangi biri eksikse, hesaplamaya ilişkin ayrıntılı bir açıklama isteyin.
Herhangi bir uyuşmazlık durumunda, ilgili hükmü belirtmek ve alınan belgelere dayanarak hangi hususların tespit edilemediğini belirtmek gerekir. Her bir indirimin dayanağının belirtilmesini talep etmelisiniz. Şikayetinizi, sadece „kendi payınızın” farklı bir şekilde işlemesi “gerektiği” yönündeki bir kanaate dayandırmamalısınız.
Hükümlerin açıklığı da önemlidir. Sigorta ve Reasürans Faaliyetleri Kanunu’nda şu hüküm yer almaktadır: belirsiz hükümler, hak sahibinin lehine yorumlanır sözleşmeden. Medeni Kanun’da da tüketiciye yönelik benzer bir kural yer almaktadır. Bu, somut bir vakanın incelenmesinin yerini almaz, ancak şartın açık bir şekilde anlaşılamadığı durumlarda önem kazanır.
Yasal dayanaklar şu adreste incelenebilir: Sigorta ve Reasürans Faaliyetleri Kanunu, zorunlu sigorta kanunu ve ayrıca Medeni Kanun’da.
Sonuç basit: hesaplamanın sonucu, ilgili sözleşmenin belgelerine göre belirlenir ve hasarın meydana gelme koşulları. Kendi payınızı, teminat kapsamı, değerleme yöntemi ve diğer kısıtlamaların yanı sıra kararın unsurlarından biri olarak değerlendirin.
SSS: Kendi payı
Her sözleşmede kendi payı zorunlu mudur?
Hayır. Tüm sözleşmelerde bunun uygulanmasını zorunlu kılan tek bir kural yoktur. İlgili sigorta poliçesini ve genel sigorta şartlarını inceleyin, çünkü olası bir mekanizma ve bunun koşulları bunlardan kaynaklanmalıdır.
Kendi payı her zaman yüzde olarak mı ifade edilir?
Bunu varsaymamalısınız. Sözleşme belgelerinde, kendi payınızın nasıl tanımlandığını ve nasıl hesaplanması gerektiğini kontrol edin.
Kendi payı, sigorta tutarı ile aynı anlama mı gelir?
Sigorta tutarı, temel olarak mal sigortasındaki sorumluluk sınırını oluşturur. Kendi payı, sözleşmede öngörülmüş olması kaydıyla, belirli bir hasarın tazminat hesaplamasını etkileyebilir.
AC’den alınan kendi payı, OC’den mağdurun alacağı tazminatı azaltır mı?
Böyle bir kuralı otomatik olarak kabul etmek mümkün değildir. AC, kendi aracını gönüllü olarak korumaya yönelik bir sigortadır; zorunlu trafik sigortası ise üçüncü şahıslara verilen zararlara ilişkin sorumluluğu kapsar. Bunlar birbirinden ayrı iki hesaplama yöntemidir.
Konut sigortasındaki muafiyet hakkında nereden bilgi edinebilirim?
Poliçede, Genel Sigorta Koşullarında (OWU), tanımlarda ve hasarın belirlenme şekli, sorumluluk sınırlamaları ve istisnalarına ilişkin hükümlerde, belgenin diğer bölümlerine yapılan atıfları da kontrol etmekte fayda vardır.
Kararda indirimin gerekçesi açıklanmamışsa ne yapılmalı?
Sözleşmeye dayalı ve adımların sırasını gösteren anlaşılır bir hesaplama talep edin. Ardından bunu, söz konusu sözleşme için geçerli olan belgelerle karşılaştırın. Her bir küçültme işleminin doğrulanabilir olması gerekir belirtilen hüküm ve hesaplama yöntemine göre.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian