Франшиза згадується в описах страхування транспортних засобів та нерухомості, але не завжди діє однаково. Це не додатковий внесок, що стягується після кожного страхового випадку, і не назва однієї, визначеної законом суми. Це умова договору, яку слід розглядати разом із правилами визначення розміру відшкодування. Вона може впливати на розрахунок збитків, але сам термін ще не вказує, коли відбудеться зменшення суми відшкодування та як воно буде розраховано.
Найголовніше — розрізняти добровільне страхування КАС, страхування житла та обов’язкове страхування цивільної відповідальності власників транспортних засобів. Механізм, передбачений в одному договорі, не слід поширювати на інший вид захисту. Нижче ми пояснюємо, де шукати відповідне положення, як проаналізувати його перед укладенням договору та що перевірити після отримання рішення щодо страхового випадку.
Зміст
Що означає «власна частка»?
На практиці франшиза визначає ту частину фінансових наслідків збитку, яка, згідно з умовами конкретного договору, залишається на стороні страхувальника. Однак не існує єдиного правила, яке б дозволяло на підставі самої назви передбачити результат розрахунку.
Власний внесок не має єдиної універсальної форми яка застосовується до всіх договорів.
Значення цього поняття слід визначати на підставі страхового поліса, загальних умов страхування та документів, які стали частиною договору. Закон про страхову та перестрахову діяльність вказує, що загальні умови страхування визначають, серед іншого, межі відповідальності та порядок визначення розміру збитку у майновому страхуванні. Типовий договір також має містити положення щодо обмежень та виключень, які можуть призвести до відмови у виплаті або зменшення розміру страхової виплати. Тому точний механізм має випливати з документів договору, а не з повсякденного розуміння цього терміна.
Варто розрізняти франшизу та страхову суму. Відповідно до Цивільного кодексу, страхова сума, визначена в договорі, як правило, є верхньою межею відповідальності страховика. Франшиза ж стосується способу відшкодування конкретного збитку, якщо це передбачено в договорі. Не слід плутати його з лімітом відповідальності.
Власна частка у страхуванні цивільної відповідальності, комплексному автострахуванні та страхуванні житла
AC: вирішальне значення мають умови добровільного договору
Комісія з фінансового нагляду визначає автокаско як добровільне страхування транспортного засобу від наслідків подій, зокрема пошкодження, знищення або втрати. Оскільки автокаско є добровільним страхуванням, обсяг страхового захисту та правила відшкодування слід оцінювати на підставі конкретної пропозиції та Загальних умов страхування (ЗУС).
Якщо в договорі автострахування передбачено франшизу, слід перевірити її формулювання, умови застосування та зв’язок із методом визначення збитків. Сама лише наявність цього терміна в підсумку пропозиції не є достатньою. Також важливо з’ясувати, чи стосується це положення всіх збитків, окремих випадків або певного способу відшкодування.
Автоцивільна відповідальність: інший режим відповідальності
Обов’язкове страхування цивільної відповідальності власників транспортних засобів охоплює цивільну відповідальність за шкоду, заподіяну третім особам у зв’язку з рухом транспортного засобу. Відповідно до Закону про обов’язкове страхування, право на відшкодування виникає, коли власник або водій транспортного засобу несе відповідальність за таку шкоду.
Це інша ситуація, ніж відшкодування збитків за власний транспортний засіб за добровільним автострахуванням. Не можна автоматично переносити власну частку з AC щодо виплати, яка належить потерпілій особі за обов’язковим страхуванням цивільної відповідальності власників транспортних засобів. Якщо в документі використовується абревіатура „OC”, спочатку з’ясуйте, чи йдеться про обов’язкове страхування цивільної відповідальності власників транспортних засобів, чи про інший вид добровільного страхування цивільної відповідальності.
Страхування житла: положення слід розглядати в контексті збитку
У разі добровільного страхування нерухомості порядок визначення збитків та можливі обмеження випливають із договору та Загальних умов страхування (ЗУС). Перед тим, як обрати страхування, слід перевірити, чи може франшиза застосовуватися до подій, що мають значення для даного приміщення, а потім порівняти це положення з обсягом відповідальності страховика.
Відправною точкою може бути опис страхування житла а також матеріал про те, як підійти до страхування будинку від затоплення. Під час аналізу документів ознайомтеся з усім механізмом розрахунків, а не лише окремий запис у картці товару.
Як власна частка впливає на відшкодування збитків?
Неможливо точно навести єдину формулу без змісту конкретного договору. У документі власний внесок може описуватися по-різному, тому перед проведенням розрахунку необхідно визначити спосіб розрахунку та момент вирахування. Не слід заздалегідь припускати, що це завжди буде відсоток або завжди фіксована сума.
Приклад пошкодження автомобіля
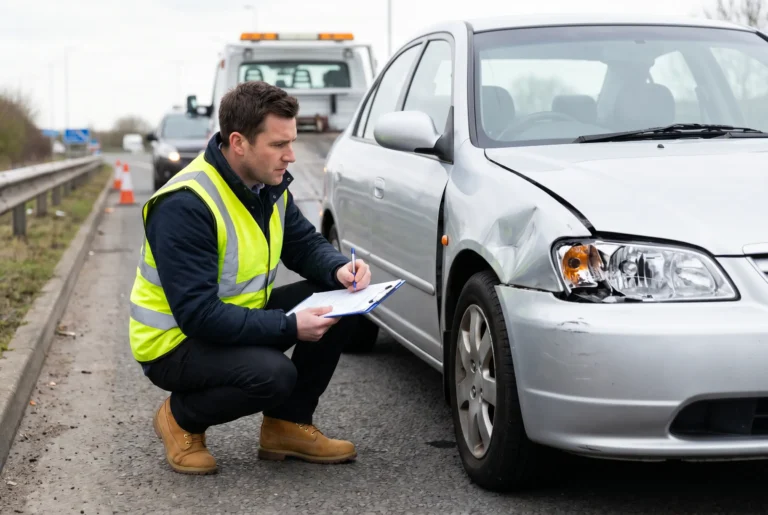
Водій повідомляє про пошкодження власного автомобіля, застрахованого за програмою КАС. Спочатку визначається обсяг відповідальності та розмір збитку відповідно до договору. Лише після цього можна оцінити, чи застосовується положення про франшизу та як воно впливає на виплату. Якщо рішення передбачає зменшення суми виплати, це повинно ґрунтуватися на умовах, що є обов’язковими для сторін.
Приклад збитку в квартирі
Після інциденту в приміщенні саме визначення вартості усунення збитків ще не означає, що виплата буде здійснена. Необхідно зіставити причину та масштаб пошкоджень із обсягом страхового покриття, способом визначення розміру збитків та обмеженнями, передбаченими в документах. Кожен випадок збитку вимагає індивідуальної перевірки відповідних положень договору.
Фіксований, відсотковий чи умовний?
Назви, що зустрічаються в інформаційних матеріалах, можуть вказувати на фіксовану суму, частину вартості збитку або механізм, що запускається лише в описаній ситуації. Однак не можна застосовувати ці форми до кожного договору. Умовна частка діє виключно за певних обставин, за умови, що такі обставини були чітко прописані в договорі.
Також не слід обіцяти конкретне зниження ціни в обмін на згоду на вищу власну частку. Без порівняльних розрахунків для того самого обсягу захисту, об’єкта страхування та профілю клієнта неможливо довести таку залежність. Більша франшиза може впливати на умови пропозиції, але не гарантує автоматично певної економії.
Як перевірити власний внесок перед укладенням договору?
Спочатку знайдіть у Загальних умовах страхування всі випадки вживання таких виразів: „власна частка”, „зменшення”, „обмеження відповідальності” та „визначення розміру відшкодування”. Потім прочитайте весь пункт разом із визначеннями та посиланнями. Без цього ознайомлення короткий опис в пропозиції може ввести в оману.
Корисний контрольний список:
Перед вибором системи захисту не вважайте, що однакова назва означає однакові умови. Порівнюйте конкретні положення, що стосуються схожої сфери та схожого об’єкта охорони. Сайти, присвячені порівняння страхування житла i порівняння способів захисту нерухомості можуть допомогти зібрати пропозиції, але остаточну оцінку власного внеску слід базувати на документах обраного договору.
Якщо ви аналізуєте питання страхування транспортного засобу, зверніть також увагу на порядок визнання та відшкодування збитків. Корисно пояснення поняття «тотальна втрата», оскільки франшиза та кваліфікація збитку — це окремі питання. Ключовим є повний ланцюг обчислень, а не окремий пункт, вирваний із рішення.
Що робити після того, як сталася шкода?
Отримавши рішення, порівняйте його обґрунтування з полісом та Загальними умовами страхування, що діяли на день укладення договору. Перевірте, чи вказано підставу для застосування франшизи, спосіб визначення збитку та дію інших обмежень. Якщо якийсь із цих елементів відсутній, попросіть надати детальне пояснення розрахунку.
У разі розбіжностей слід навести конкретне рішення та вказати, що саме неможливо відтворити на підставі отриманих документів. Слід попросити надати обґрунтування кожного зменшення. Не слід обґрунтовувати скаргу виключно переконанням, що власна частка „повинна” діяти інакше.
Важливе значення має також чіткість положень. Закон про страхову та перестрахову діяльність передбачає, що неоднозначні положення тлумачаться на користь правовласника з договору. Аналогічне правило щодо споживача міститься у Цивільному кодексі. Це не замінює аналізу конкретної справи, але має значення, коли умову неможливо тлумачити однозначно.
Правові основи можна перевірити в Закон про страхову та перестрахову діяльність, Закон про обов’язкове страхування а також у Цивільному кодексі.
Висновок простий: про результат розрахунку вирішує документація щодо конкретного договору а також обставини настання збитку. Вважайте франшизу одним із факторів, що впливають на прийняття рішення, поряд із обсягом страхового захисту, методом оцінки та іншими обмеженнями.
FAQ: власний внесок
Чи є власний внесок обов’язковим у кожному договорі?
Ні. Не існує єдиного правила, яке б зобов’язувало застосовувати його у всіх договорах. Ознайомтеся з полісом та загальними умовами страхування конкретного виду страхування, оскільки саме з них має випливати можливий механізм та його умови.
Чи власний внесок завжди виражається у відсотках?
Не варто цього припускати. Перевірте в документах договору, як описано власний внесок і як його слід розрахувати.
Чи власна частка означає те саме, що й страхова сума?
Страхова сума, як правило, є верхньою межею відповідальності у майновому страхуванні. Франшиза може впливати на розрахунок конкретного збитку, якщо це передбачено в договорі.
Чи зменшує власна частка за договором автокаско розмір відшкодування, що виплачується потерпілому за договором автоцивілки?
Не можна автоматично приймати таке правило. Автострахування (AC) — це добровільний захист власного транспортного засобу, тоді як обов’язкове страхування цивільної відповідальності (OC) стосується відповідальності за шкоду, заподіяну третій особі. Це два окремі режими розрахунків.
Де можна знайти інформацію про власну частку у страхуванні житла?
У полісі, Загальних умовах страхування, визначеннях та положеннях щодо порядку визначення збитків, обмежень та виключень відповідальності варто також перевірити посилання на інші частини документа.
Що робити, якщо у рішенні не пояснено підстави для зменшення?
Попросіть надати договірну основу та чіткий розрахунок, у якому вказано послідовність дій. Потім порівняйте його з документами, що діють щодо цього договору. Кожне зменшення має бути можливим перевірити на підставі зазначеного рішення та способу розрахунку.
 Polish
 English
 Ukrainian
 Spanish
 Turkish
 Russian
 Vietnamese
 Indonesian